中国黄金市场月度评论 :三季度央行购金势头保持强劲
15 十月, 2026. 12:00
重点摘要
- 尽管9月金价回调,以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)三季度仍实现上涨,年初至今跌幅得以收窄;10月初金价企稳。
- 9月中国市场黄金ETF稳健流入,为三季度画上圆满句号,并推动资产管理总规模(AUM)及总持仓均实现增长;10月初,投资者继续增持黄金ETF。
- 9月黄金期货市场活跃度有所下降,但三季度整体交易仍较为活跃。
- 受季节性因素提振, 9月上海黄金交易所(SGE)黄金出库量获得支撑,但疲弱的金饰需求拖累了三季度整体表现。
- 9月,中国人民银行(PBoC)宣布增持黄金23吨,创2023年10月以来最大单月购金规模,推动三季度购金总量达到63吨。
未来展望
- 9月底的中秋节长周末及10月初的七天国庆假期通常有助于提振黄金销售。节前金价回调吸引投资者逢低买入,带动金饰、金条和金币需求明显改善。1
- 展望未来,当前宏观环境或将继续为金条金币投资提供支撑。与此同时,四季度传统销售旺季有望季节性提振金饰消费,但金价维持相对高位及消费者信心不足可能继续压制以吨位计的需求。
9月金价回落,三季度涨幅收窄
9月金价回调(图1), 以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)分别下跌8.5%和5.5%。我们的短期金价表现归因模型(GRAM)显示,在美联储收紧货币政策的背景下,美国国债收益率大幅攀升,加之美元走强,共同对金价构成压力。随着美元升值,以美元计价的国际金价通常弱于以其他货币计价的金价。
三季度,以人民币计价的金价上涨3%,使年初至今的跌幅收窄至7%。美伊冲突加剧令投资者对通胀的担忧持续高企,并推升市场对美联储进一步加息的预期。美联储已于9月加息25个基点。2与此同时,美国经济增长表现出超预期的韧性,推动短期美债收益率大幅攀升;长期美债收益率也因财政担忧推升期限溢价而走高。在上述多重因素相互抵消的情况下,金价三季度仍小幅收涨。
进入四季度后,10月初金价趋于稳定,以人民币计价的国内金价在900元/克附近徘徊,国际金价则维持在4,100美元/盎司上方。3 地缘政治紧张局势及其对能源价格的影响,以及投资者对通胀和美联储未来利率路径的预期,仍将是影响短期金价走势的关键因素。
图 1: 9月金价回落,三季度涨幅收窄
美元及人民币金价月度和季度回报率*
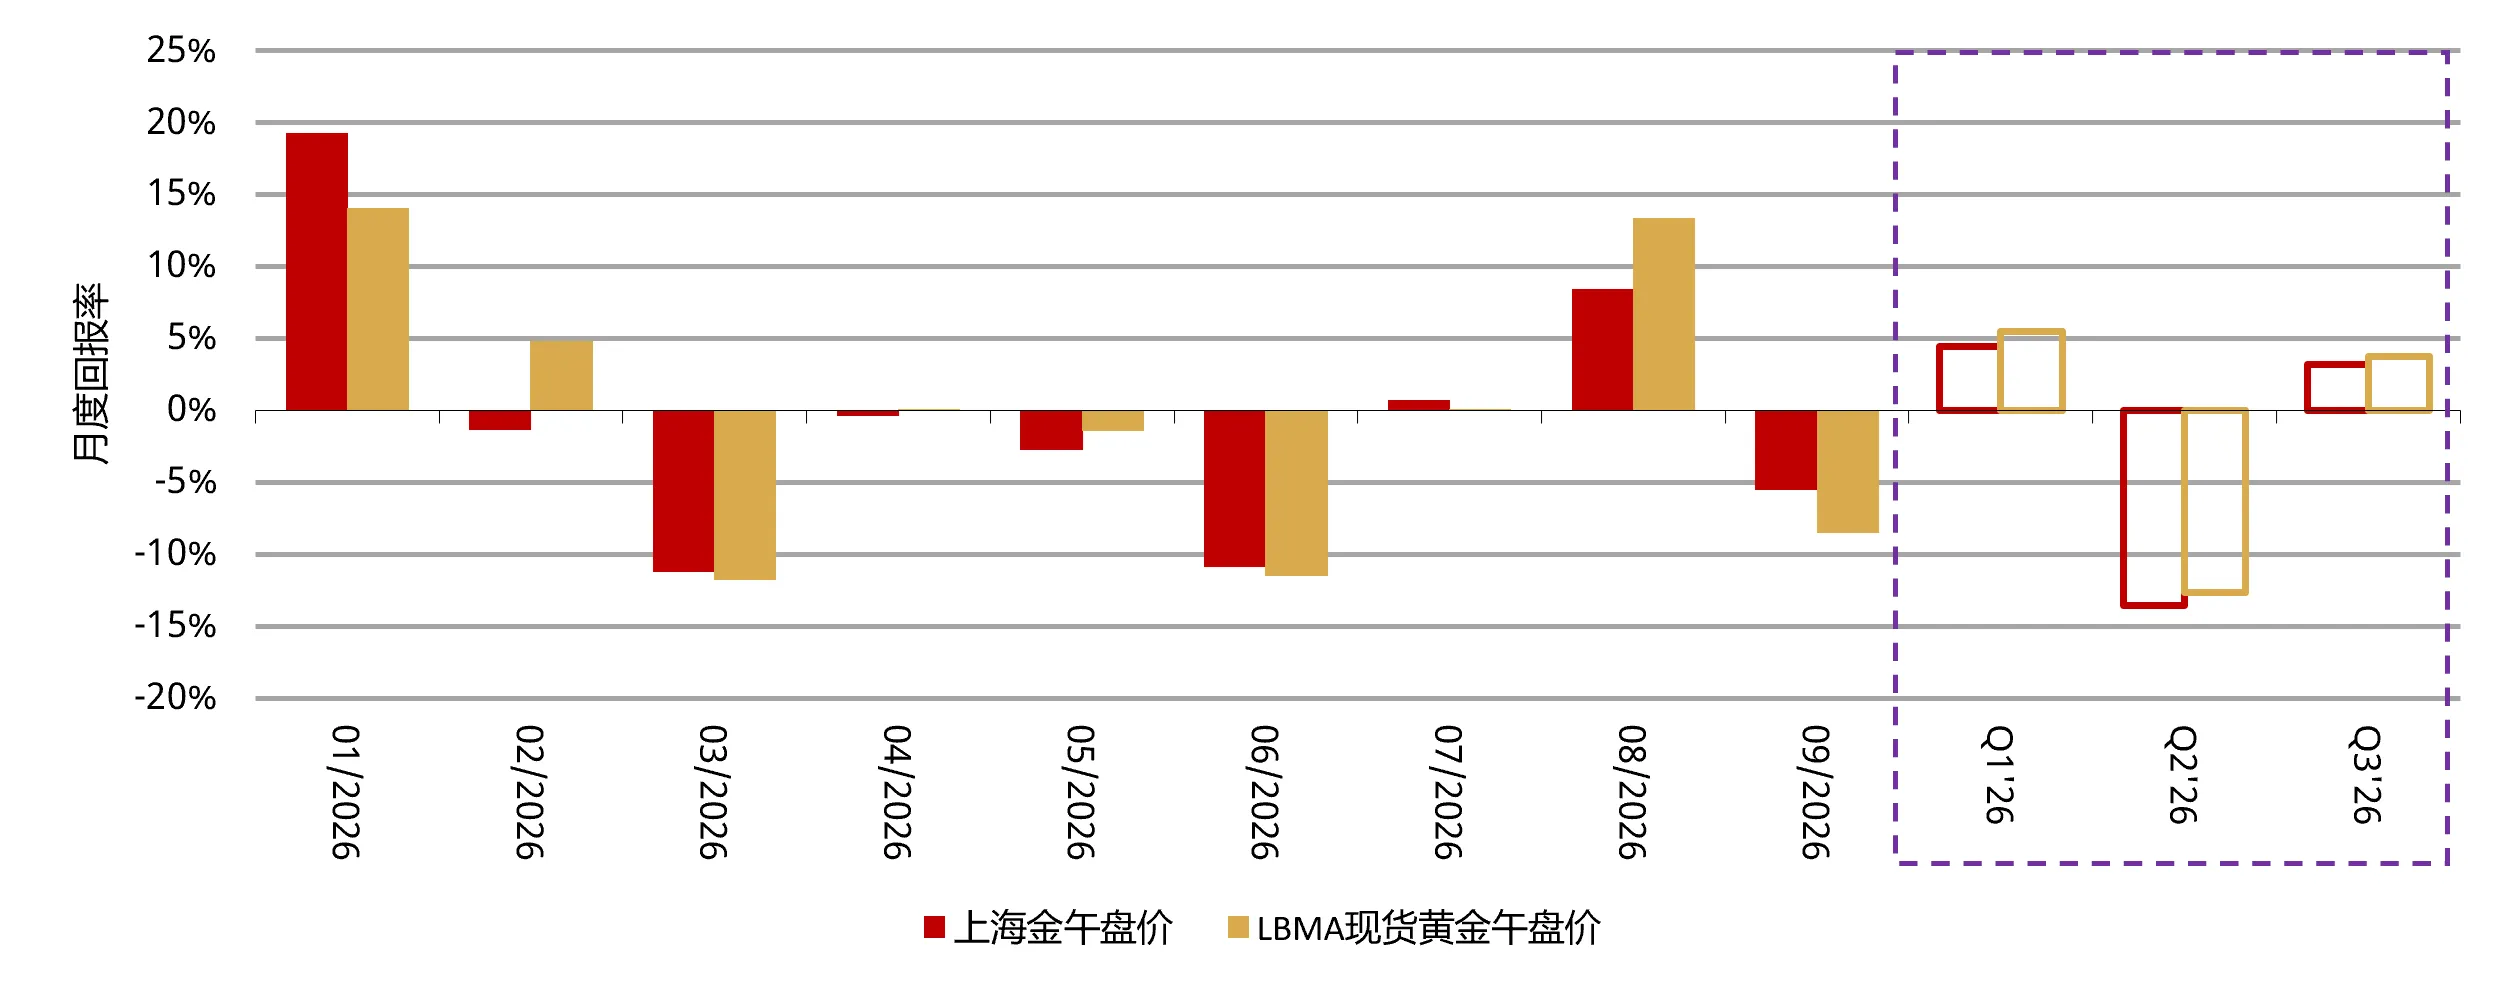
*截至2026年9月30日。基于以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)。
来源:上海黄金交易所,ICE基准管理机构,世界黄金协会
中国市场黄金ETF持续流入
9月,中国市场黄金ETF连续第三个月实现增长,总持仓增加11吨至304吨,创月末历史新高。然而,由于当月金价下跌抵消了110亿元人民币(约合16亿美元)资金流入带来的增长,中国市场黄金ETF资产管理总规模(AUM)仍下降2%,至2,760亿元人民币(约合410亿美元)。
三季度,中国市场黄金ETF流入资金270亿元人民币(约合39亿美元),推动季度内资产管理总规模(AUM)增长13%,总持仓增加27吨。国内股市大幅下跌,促使投资者进一步寻求投资组合多元化配置,带动黄金ETF需求增长。与此同时,中国国债收益率持续下行,降低了持有黄金的机会成本,也为需求提供了支撑。此外,中国人民银行持续宣布增持黄金,进一步提振了投资者对黄金ETF的兴趣。值得注意的是,三季度的强劲流入抵消了二季度的流出,使中国市场黄金ETF全年资金净流入规模有望创下历史纪录 (图2)。
10月初,国内股市持续疲弱,投资者继续通过增持黄金ETF实现投资组合多元化配置,相关需求得以延续。4
图2:中国市场黄金ETF资金流入有望创下年度纪录
中国市场黄金ETF月度累计资金流*
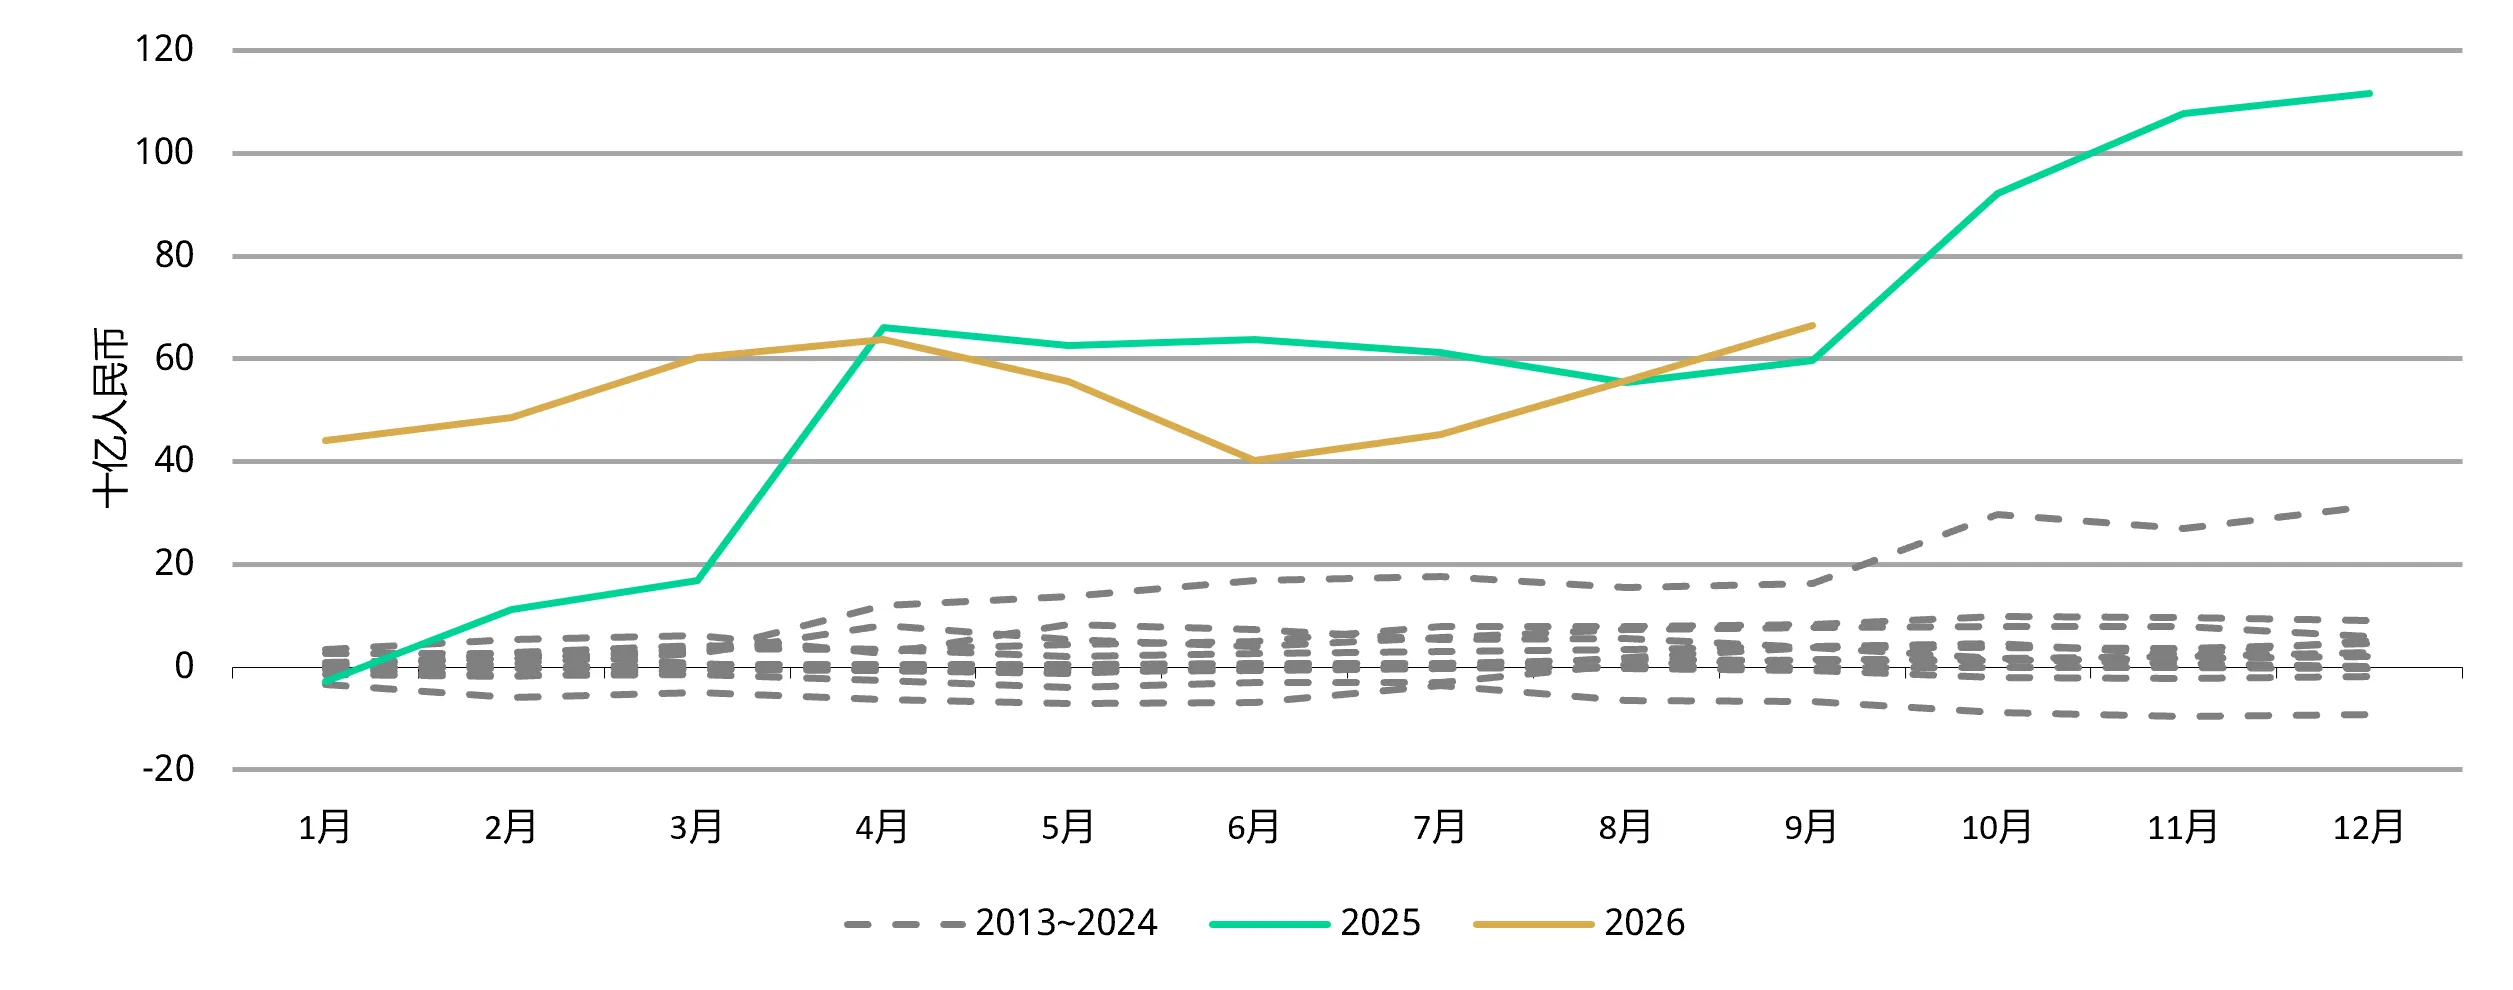
*截至2026年9月30日。
来源:相关公司公告,世界黄金协会
9月黄金期货交易活跃度小幅回落
9月黄金期货市场活跃度有所下降(图3)。上海期货交易所(SHFE)黄金期货日均交易量环比下降9%至360吨;可得数据显示,前20大黄金期货参与者的净多持仓量较8月底减少5吨至149吨。随着当月金价及波动率双双回落,交易量和净多持仓量的下降反映出市场情绪有所降温。
尽管9月有所回落,三季度黄金期货净多持仓量仍大幅增长59%,交易量季内上升18%。二季度之后金价表现改善,尤其是8月的强劲反弹,是推动上述变化的重要因素。
图3:尽管9月有所回落,黄金期货净多持仓量和交易量仍处高位
上海期货交易所前20大黄金期货参与者的净多持仓量及日均交易量*
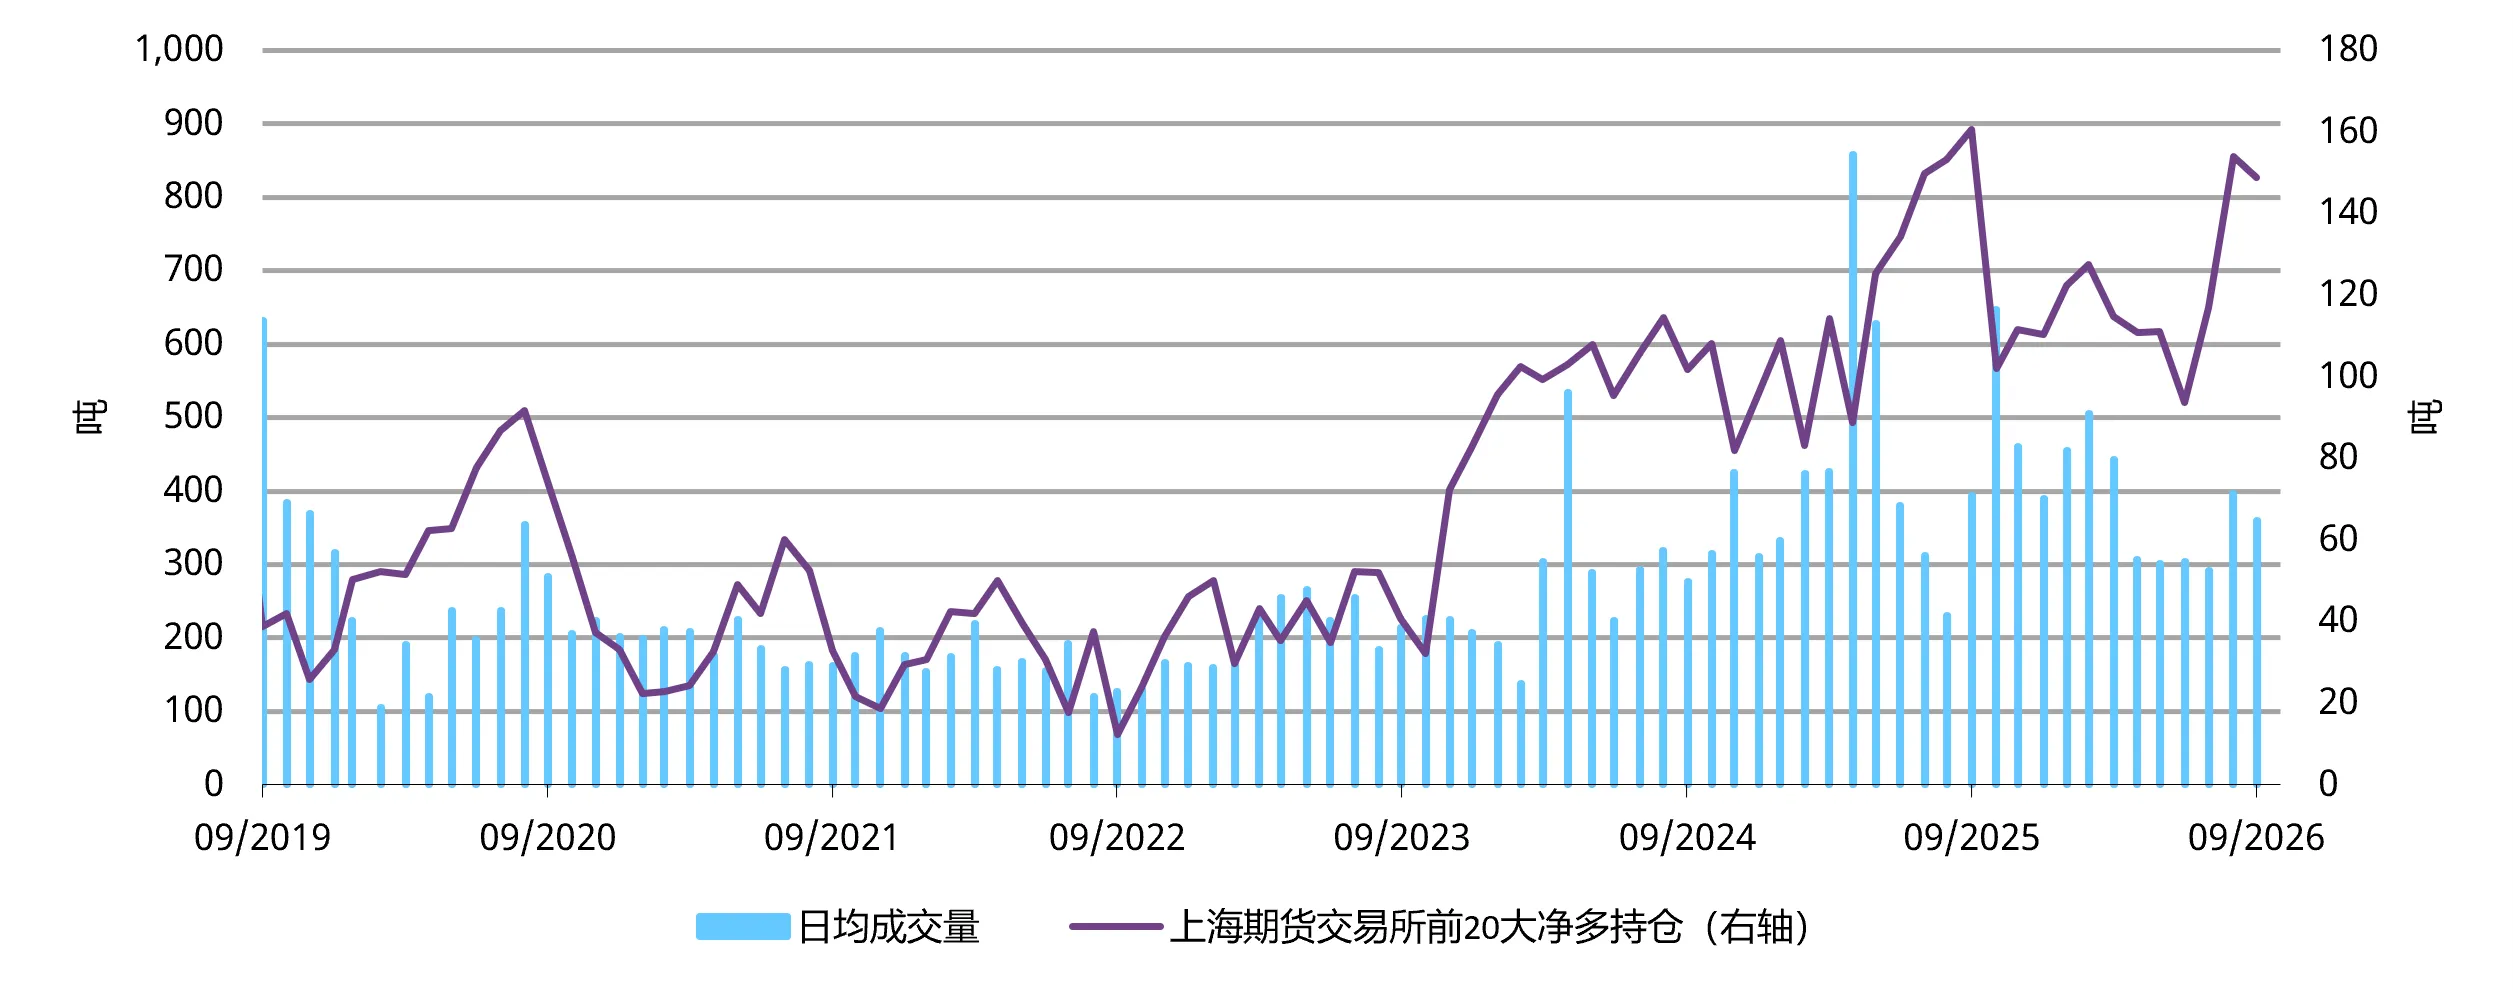
*截至2026年9月30日。
来源:上海期货交易所,世界黄金协会
上游实物黄金需求季节性回升
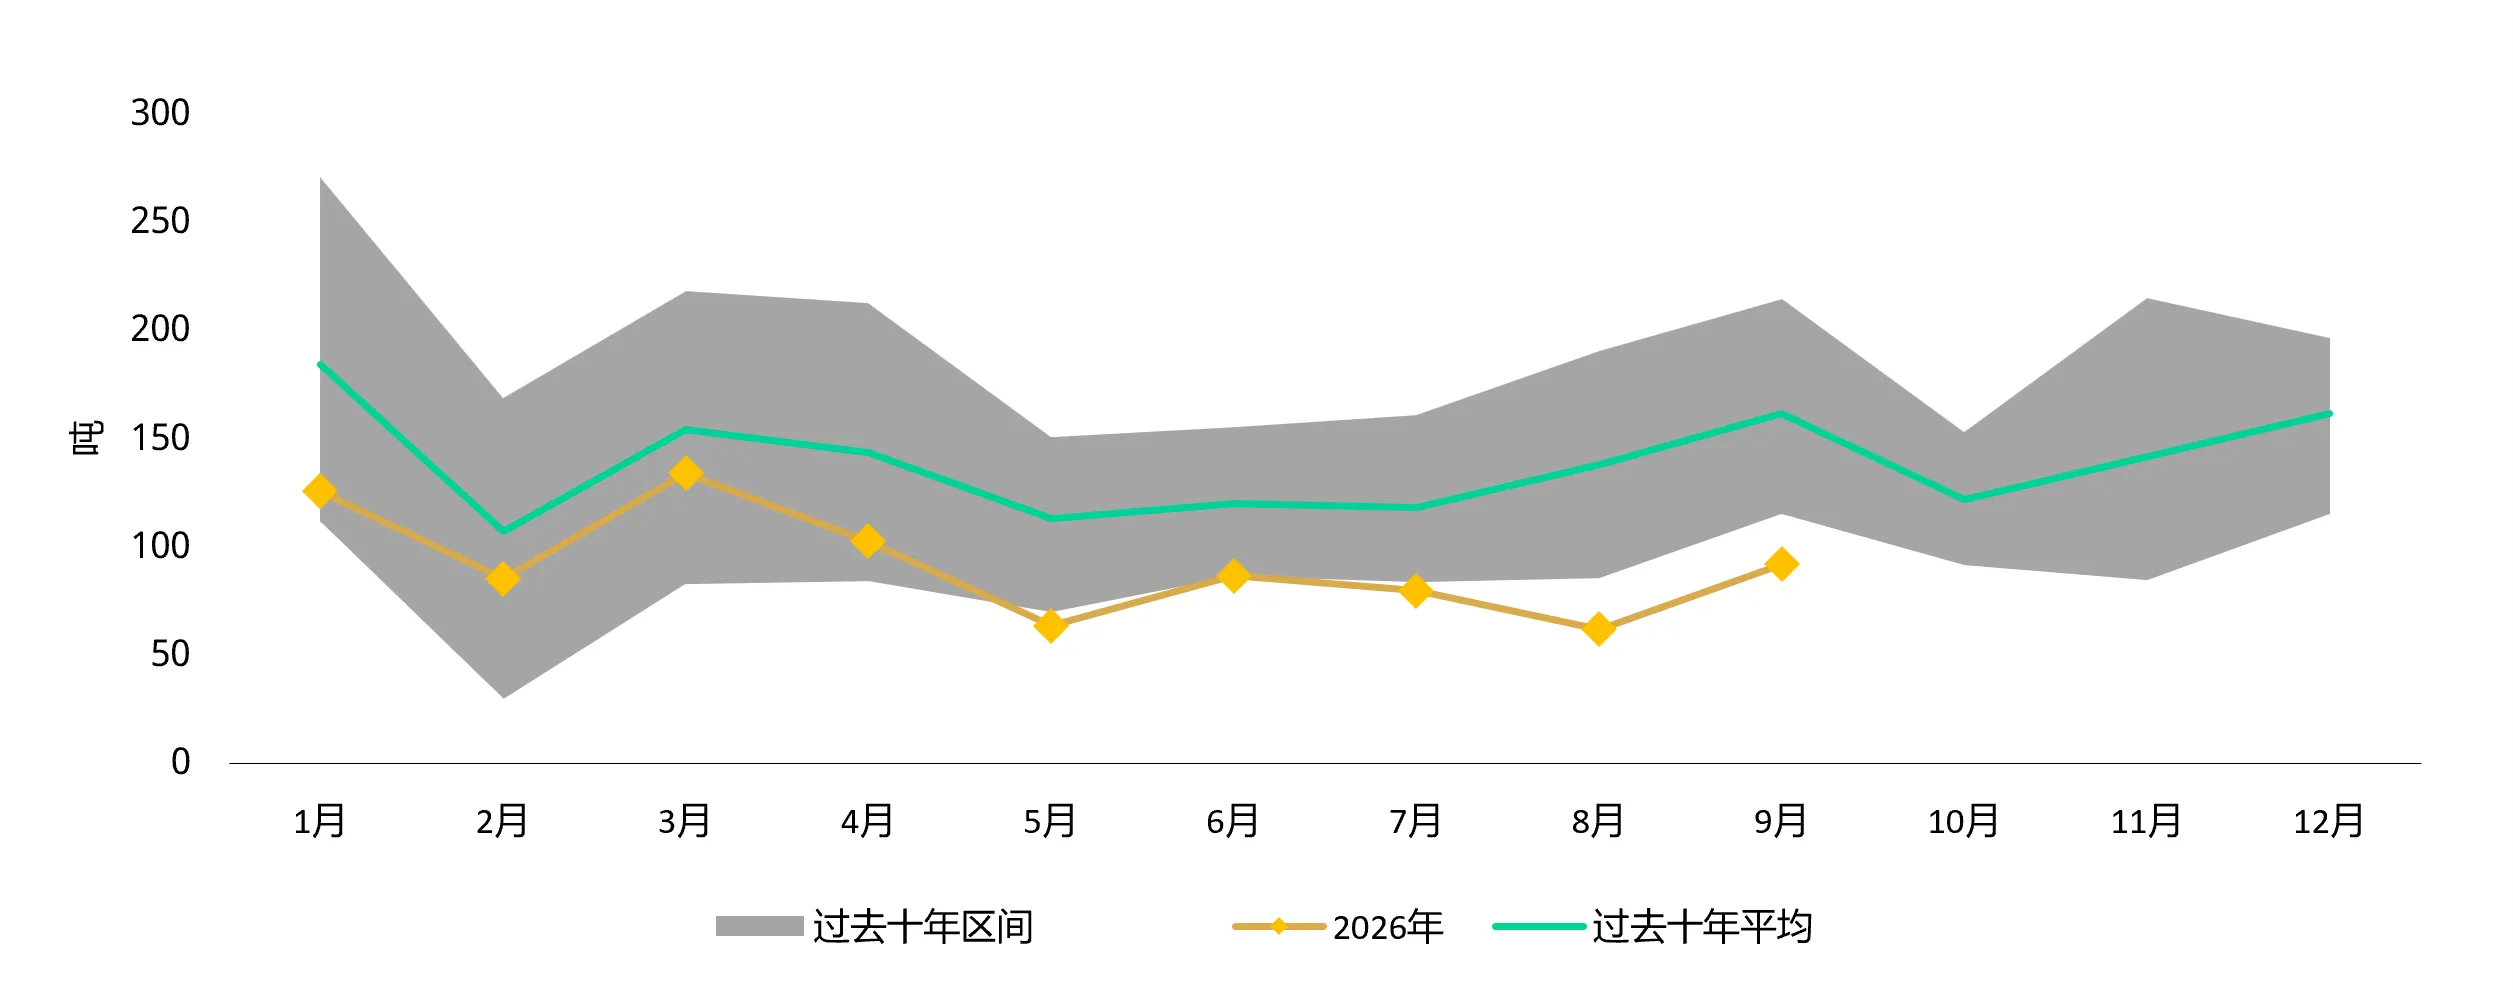
9月,银行、金饰商及其他市场参与者从上海黄金交易所提取黄金92吨,环比增长48%(图4)。 通常,10月初国庆假期前的季节性补货会提振金饰行业需求,因为国庆假期往往标志着四季度金饰销售旺季的开启;金价回调也为需求提供了支撑。坊间证据显示,金条与金币销售同样有所改善,许多投资者将较低金价视为更好的入场时机。国内股市大幅下跌,提振投资者的避险需求;国债收益率继续下滑,降低投资者持有黄金的机会成本;中国人民银行持续宣布增持黄金,也进一步鼓励了民间黄金投资。不过,尽管需求阶段性回升,但由于金饰消费明显弱于往年,9月上海黄金交易所黄金出库量仍低于往年水平,同比下降22%。
三季度,中国上游实物黄金需求总量为234吨,同比下降21%,较418吨的十年均值低44%。金饰消费持续低迷是主要拖累因素。我们将在计划于11月初发布的下一期《黄金需求趋势》报告中进一步分析中国黄金需求走势,敬请关注。
图4:9月上游实物黄金需求环比季节性回升,但同比仍显疲弱
上海黄金交易所月度黄金出库量及十年月度均值*
*截至2026年9月30日。十年均值基于2016年至2025年数据。
来源:上海黄金交易所,世界黄金协会
中国人民银行加大购金力度
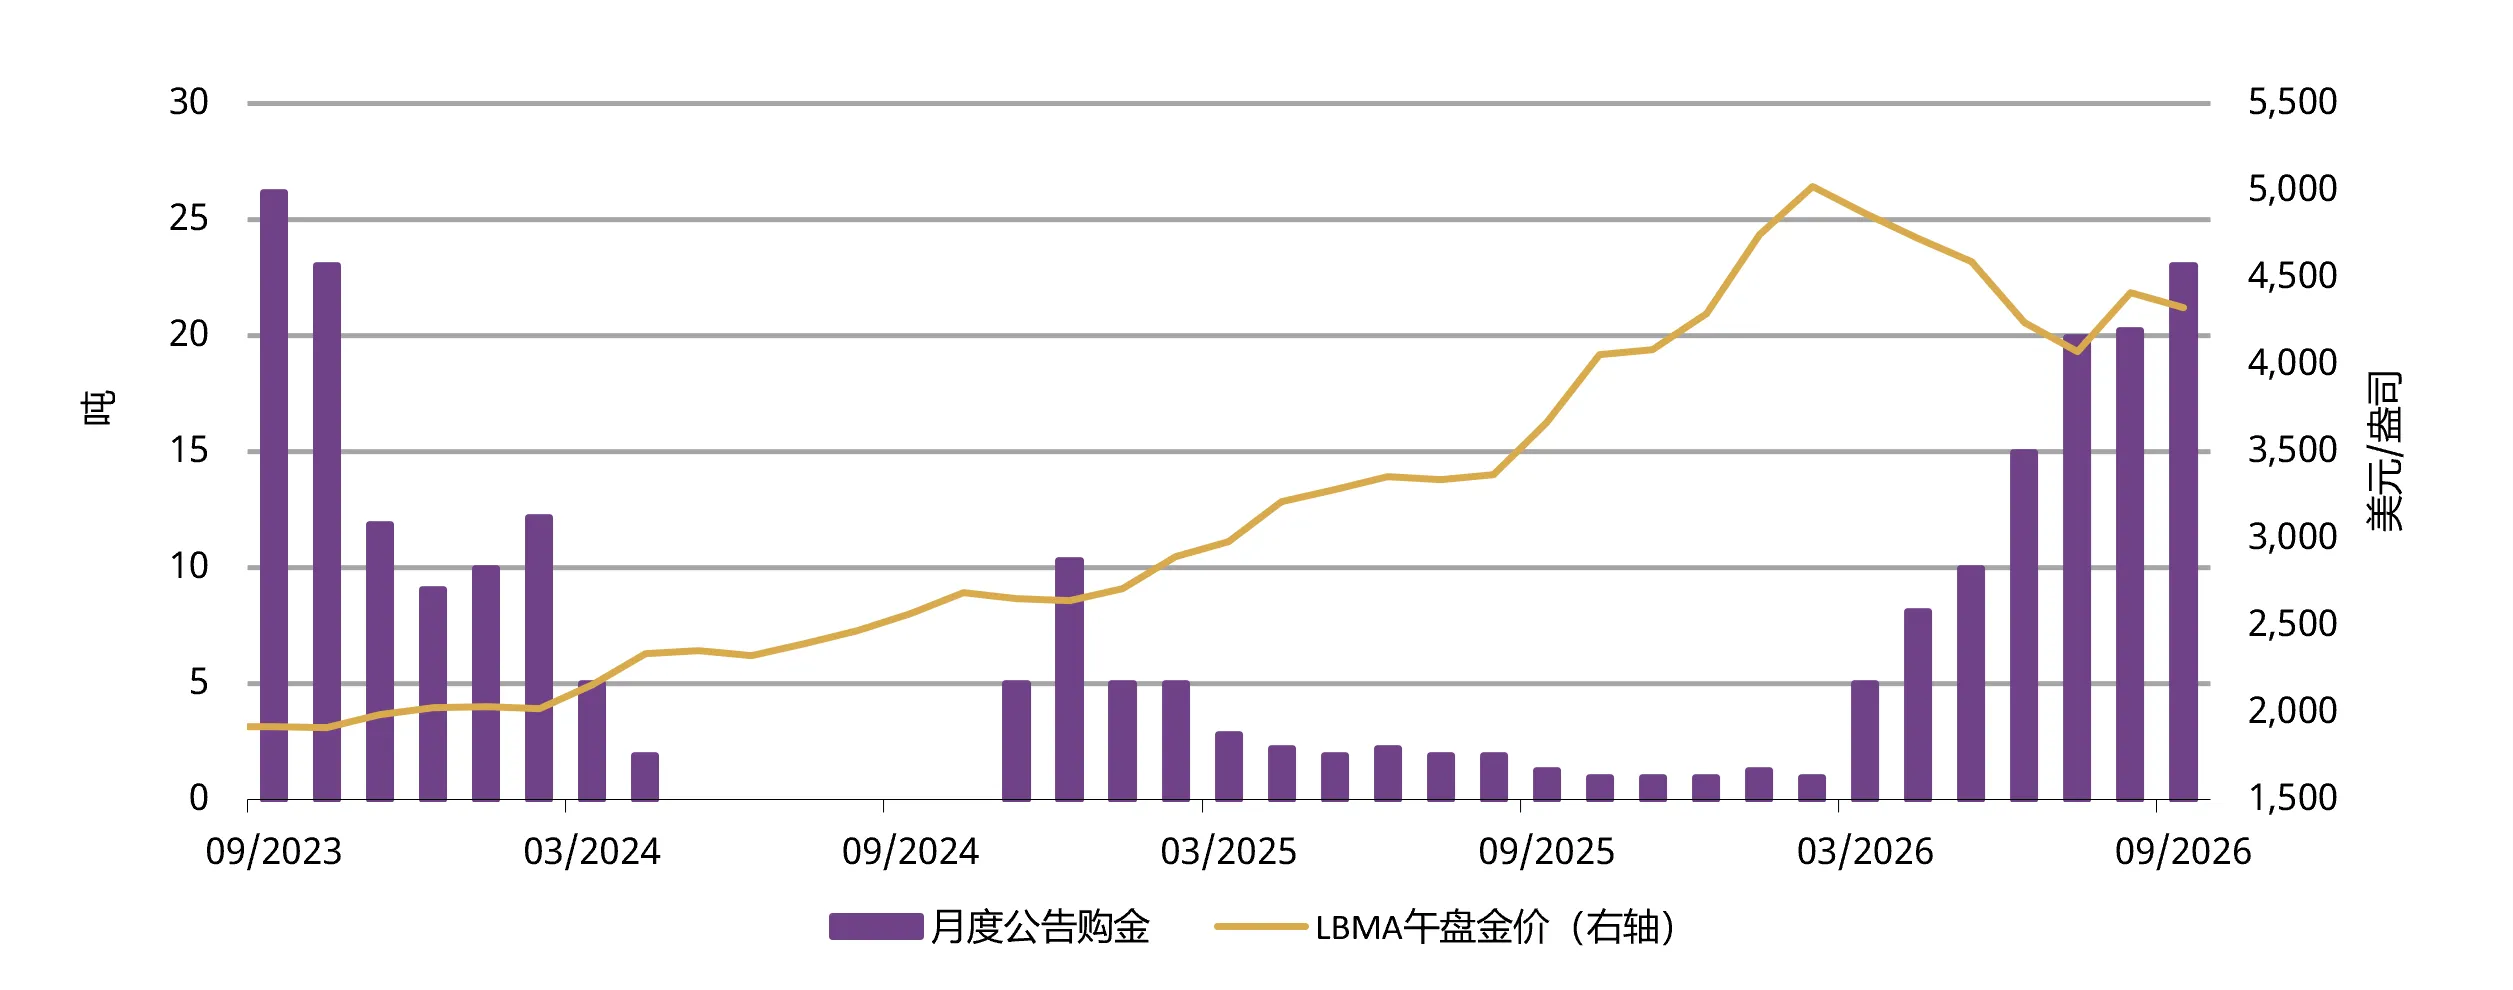
9月,中国人民银行宣布增持黄金23吨,创2023年10月以来最大单月购金规模(图5)。 本次增持后,截至9月底的中国官方黄金储备达到2,410吨,占官方储备资产总额的8.5%。当月官方储备资产总额下降2%至3.8万亿美元,主要原因是外汇资产回落。5
9月,中国官方黄金储备连续第23个月增加,推动三季度购金总量达到63吨,为2023年第三季度以来最高季度水平。今年以来,中国人民银行累计增持黄金103吨,是全球购金最活跃的央行之一。
图5:尽管金价下跌,中国人民银行仍保持强劲购金势头
中国人民银行公布购金规模及金价*
*截至2026年9月30日。
来源:国家外汇管理局,世界黄金协会
脚注
12026年中秋节假期:9月25日至27日;2026年国庆节假期:10月1日至7日。
2详见:美联储会议日程及信息
3基于截至10月12日的上海午盘基准金价(人民币)和LBMA午盘金价(美元)。
4基于截至10月12日的中国市场黄金ETF表现。
免责声明
版权和其他权利
© 2026 世界黄金协会。保留所有权利。世界黄金协会和环形设备是世界黄金协会或其附属机构的商标
对伦敦金银市场协会黄金价格(LBMA Gold Price)的引用已获得洲际交易所基准管理机构的许可,仅供参考之用。洲际交易所基准管理机构不对这些价格的准确性,或者 这些价格对应的产品承担任何责任。其他第三方内容是各个第三方的知识产权,所有权利属于这些第三方。
除非得到世界黄金协会或相关知识产权所有者的事先书面同意,否则严禁复制或再分发任何内容,但符合下述规定的除外。
允许根据公平行业实践,将本文的统计数据用于复核和评论目的,但必须符合以下两个前提条件:(i) 仅允许使用有限的摘录;及(ii) 使用这些统计数据必须注明来自世界 黄金协会,并在必要时注明来自Metals Focus、Refinitiv GFMS或其他的可识别的第三方。
世界黄金协会不保证任何信息的准确性和完整性。对于使用本文而造成的直接或间接损失或损害,世界黄金协会不承担任何责任。
本文不构成黄金、任何黄金相关产品或服务或任何其他产品、服务或证券的交易要约。
本文包含前瞻性陈述,此类陈述是基于当前预期,可能会被修改。前瞻性陈述包含一些风险和不确定性。无法保证任何前瞻性陈述会成为现实。我们不承担更新任何前瞻 性陈述的责任。
有关LBMA黄金价格的信息
世界黄金协会经由ICE基准管理机构(IBA)授权许可,获准使用LBMA黄金价格,并受此处(所载 限制条款的约束。)
有关 QaurumSM 与黄金估值框架的信息
注意,通过使用 Qaurum、黄金估值框架及其他信息而取得的各种投资成果的最终表现,从本质上讲是假设性的,可能无法体现实际投资成果,也不保证未来的回报。世界黄金协会及牛津经济研究院不保证该工具的功能性,包括但不限于任何预测、估算或计算。
来自 ICRA Analytics Limited 的信息
本文件中包含的所有来自 ICRA Analytics Limited 的信息,均受此处免责声明约束(详见网址: www.icraanalytics.com/terms-of-use/disclaimer)。