重点摘要
10月回顾
10月金价下跌,可能主要受资产配置轮动、总持仓收缩以及市场对美联储利率路径预期重新定价的影响。
未来展望
当前金价较2026年1月高点下跌了25%,但2011年后的下行行情并不适合作为本轮走势的参照。当前支撑金价回升的条件更为有利。我们的分析框架显示,金价或正接近阶段性底部。
10月金价下跌,可能主要受资产配置轮动、总持仓收缩以及市场对美联储利率路径预期重新定价的影响。
当前金价较2026年1月高点下跌了25%,但2011年后的下行行情并不适合作为本轮走势的参照。当前支撑金价回升的条件更为有利。我们的分析框架显示,金价或正接近阶段性底部。
10月末金价收于3,913美元/盎司,环比下跌6.3%;我们追踪的以各主要货币计价的金价均有所下跌(表1)。
我们的短期金价表现归因模型(GRAM)显示,美债收益率下行在10月为黄金提供了支撑。但当月金价与美债收益率同向变动,这一罕见现象无法由GRAM模型解释。背后或由三大因素驱动:市场对美联储利率路径预期的重新定价、投机性总持仓的收缩,1以及随着股市下跌、信用利差走阔,资金暂时从股票和黄金转向债券。大部分卖盘可能由衍生品市场主导。
10月,纽约商品交易所(COMEX)管理基金净多头寸减少约70亿美元(53吨),此前9月的降幅更大。不过,未平仓合约总量的降幅更为明显,非报告持仓净多持仓量与净价差交易头寸在10月最后一周均有所下降。这也是我们模型中出现负残差的原因之一。
尽管金价下跌,全球黄金ETF仍净流入约30亿美元(19吨)。其中欧洲地区领跑,亚洲紧随其后,北美则出现小幅净流出。
| 美元 (盎司) | 欧元 (盎司) | 日元 (克) | 英镑 (盎司) | 加元 (盎司) | 瑞士法郎 (盎司) | 印度卢比 (十克) | 人民币 (克) | 土耳其里拉 (盎司) | 澳元 (盎司) | |
|---|---|---|---|---|---|---|---|---|---|---|
| 10月金价* | 3,913 | 3,509 | 19,809 | 2,923 | 5,463 | 3,226 | 139,830 | 854 | 195,460 | 5,567 |
| 10月回报* | -6.3% | -4.7% | -6.2% | -7.2% | -8.0% | -7.5% | -5.3% | -5.9% | -4.5% | -7.4% |
| 年初至今回报* | -10.4% | -5.6% | -9.8% | -9.8% | -8.6% | -6.7% | 5.4% | -12.2% | 4.2% | -14.6% |
| 历史最高价* | 5,405 | 4,546 | 26,889 | 3,964 | 7,291 | 4,141 | 175,231 | 1,248 | 234,762 | 7,668 |
| 最高价日期* | 1月29日 | 3月2日 | 3月2日 | 3月2日 | 1月29日 | 1月29日 | 1月29日 | 1月29日 | 1月29日 | 1月29日 |
*数据截至2026年10月30日。
来源:彭博社,LBMA午盘金价,世界黄金协会
现货金价较1月历史高点下跌约25%,投资者一直在追问:金价是否快要见底?当然,这个问题很难回答。对许多大宗商品而言,初级供应的经济性可以提供部分答案,但黄金并非如此。公允价值估算或可提供有用的参考,但与股票一样,公允价值并不是有效的择时工具。
因此,我们并未试图确定精确的底部点位,而是提出这样一个问题:从历史来看,黄金在下行趋势中回升时,通常具备哪些条件?
我们重点研究了过去20年的回调阶段,2即黄金50日移动平均线持续低于200日移动平均线至少一个月的时期。我们测试了一系列候选指标,3其中三项尤为突出,分别反映抛售行情中的不同特征。对于每项指标,当其读数处于回调阶段各月最极端的30%区间时,便会触发信号:
单看金价显著低于趋势水平这一项指标,对预判后市表现有一定参考价值,但并不完善。当抛售伴随美元飙升和投机性持仓出清时,未来回报明显改善。根据历史案例,当三项条件全部满足时,金价在三个月后均呈上涨趋势(表2)。不过,样本规模较小,仅有五次。但只要三项条件中至少满足两项,也能为未来录得正回报提供一定信心。
2005年以来的指标表现分析*
| 条件 | 样本数 | 回报中位数 | 未来三个月正回报概率 |
|---|---|---|---|
| 所有回调月份 | 24 | 3.2% | 63% |
| 三项条件至少满足两项 | 10 | 4.2% | 90% |
| 三项条件全部满足 | 5 | 9.8% | 100% |
| ▽ | |||
| 日期 | 未来三个月黄金回报 | ||
| 2008年10月 | 28.2% | ||
| 2012年5月 | 8.4% | ||
| 2015年11月 | 16.3% | ||
| 2016年12月 | 8.9% | ||
| 2022年9月 | 9.8% | ||
*数据区间:2005年12月27日至2026年10月28日。指标基于日度数据计算(CFTC持仓采用周度数据),并在2005年12月至2026年10月期间按月末取样。回调阶段定义为:50日移动平均线连续20个以上交易日低于200日移动平均线。当指标读数处于回调阶段各月最极端的30%区间时,便会触发信号。回报为未来三个月黄金回报,各信号之间至少间隔三个月。
来源:彭博社,世界黄金协会
目前,三项条件中已有两项满足(图表1)。金价远低于其200日移动平均线,美元走强并进入高位区间。然而,投机性持仓依旧偏高。投机泡沫尚未完全消散,与以往回调的情况一致,投机性期货持仓仍需进一步出清,金价才能迎来更持久的回升。
金价、回调阶段及指标水平*
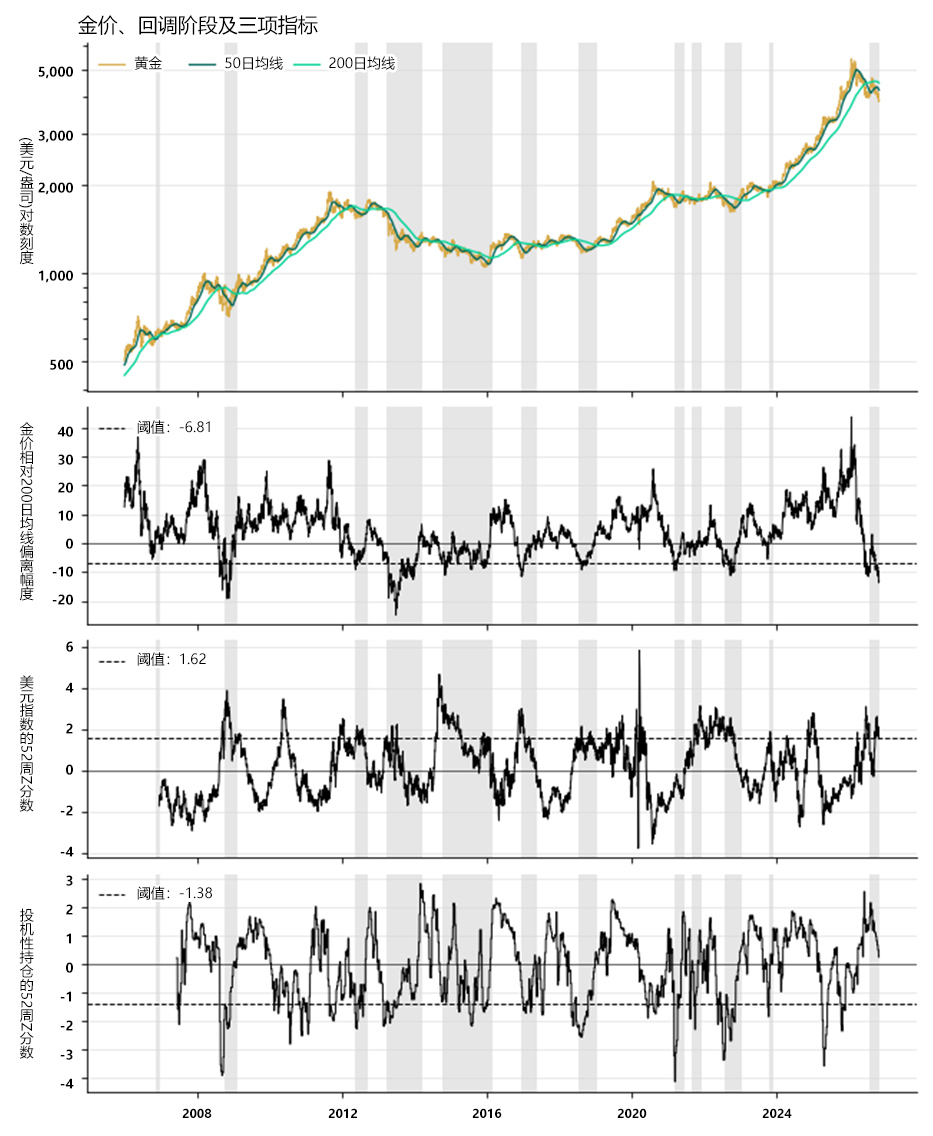
*数据截至10月28日,持仓数据截至10月27日。
来源:彭博社,世界黄金协会
需要重点说明的是,本框架仅用于研判未来三个月的行情,无法预判未来一年的走势,也不能判断金价是否会重启持久的上行趋势。这取决于支撑黄金的更广泛战略性配置逻辑。
在这方面,宏观经济和基本面背景或许更为重要。部分投资者可能会将当前情况与2011年的高点相类比。但我们认为该类比并不恰当。如表3所示,2011年后持续多年的抛售,是在对黄金更为不利的环境下发生的。
根据基本面背景,当前行情更有可能是一次回调,而非长期下行趋势的开端。尽管如此,我们的简明框架表明,相关条件尚未全部具备。虽然表3中许多因素从中期来看仍倾向于利好黄金,但短期内仍可能出现不利于金价的变化,尤其是考虑到四季度政策决策及地缘政治因素可能引发的事件风险。
对于仍在场外观望的投资者,需要关注的信号是投机性持仓的进一步出清。如果这一信号出现时,另外两项条件仍然成立,那么当前的行情便会与历史上具备吸引力的黄金入场时机相吻合。其他技术指标也传递出类似的信息。
| 指标 | 2011年9月 | 2026年10月 | 背景 |
|---|---|---|---|
| 10年期TIPS收益率(%) | 0.1 | 2.6 | 2011年,实际收益率接近零,下行空间有限,并于2013年大幅上升;当前实际收益率处于限制性水平,下行空间更大 |
| 高收益债相对10年期美债利差(%) | 7.6 | 3.3 | 当时,欧洲主权债务危机导致利差大幅走阔,存在收窄空间;当前利差已处于较窄水平 |
| 美元实际有效汇率(REER) | 82.3 | 106 | T美元自2010年6月高点回落18%,于2011年4月触底,后续存在回升空间;如今美元估值偏高 |
| 股债相关性,52周(基于周回报) | -0.6 | 0.2 | 当时债券可以有效对冲股市下跌;如今对冲效果减弱 |
| 10年期通胀预期(%,克利夫兰联储数据) | 1.6 | 2.7 | 当时,长期通胀预期稳定在美联储尚未正式确立的2%目标之下;如今通胀预期升高 |
| 地缘政治风险(GPR指数) | 68 | 156 | 当时地缘政治风险显著低于当前水平 |
| 央行净购金量(吨/年) | ~500 | ~800 | 当时,央行已恢复净购金态势,但规模较小 |
| 美国财政余额占GDP比重(%)|失业率(%) | -8% | 9% | -6% | 4% | 当时财政赤字高企,但9%的失业率为其提供一定合理性;如今,失业率较低,财政赤字却依然庞大 |
*数据分别截至2011年9月30日和2026年10月28日。股债相关性采用标普500指数和彭博美国国债指数的周回报计算。通胀预期源自克利夫兰联储(通胀预期数据)。
来源:彭博社,世界黄金协会
从技术面看,金价已跌至我们通常认定的下行“极端”水平,较200日移动平均线低10%,但仍处于3,857美元/盎司的支撑位上方。该支撑位对应金价自2015年以来整轮涨势的38.2%斐波那契回撤位(图表2)。
这表明,从金价目前所处的价位和技术状态来看,已可以开始关注预示潜在重要底部形成的信号。不过,由于趋势动能仍在走弱,现在判断见底似乎仍为时过早。这意味着金价仍可能下探3,857美元/盎司,但该价位很可能成为对投资者颇具吸引力的入场点。
金价及40周均线下方10%的包络线
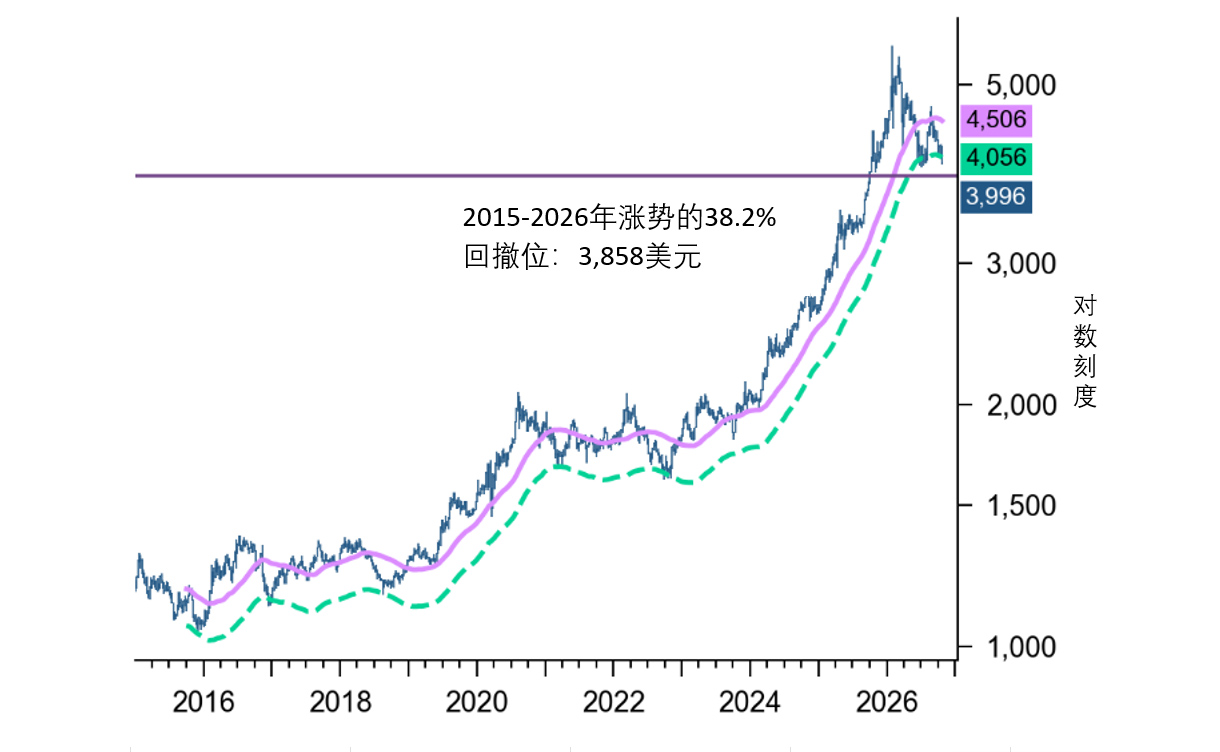
*数据截至2026年10月28日。40周相当于200个交易日。
来源:彭博社,世界黄金协会
本框架并非交易规则,也无意鼓励战术性交易。我们将其视为一种简易判断方法,基于少量历史案例,以未来三个月为观察期限,判断一轮抛售是否开始显现超跌迹象。
框架显示,金价反弹的条件正在逐步积累,但尚未全部具备。更广泛的市场环境表明,当前行情更可能是一次回调,而非重演2011年后的下行趋势——部分投资者倾向于将两者类比。
2026年余下时间内,事件风险仍可能推动金价上涨或下跌。美国中期选举带来的政策结果很可能成为关键因素。此外,若股票和信用市场进一步出现疲弱迹象,美国国债的吸引力可能增强,再度出现过去几周我们看到的黄金与收益率罕见正相关的情形。但这要建立在通胀压力消退的前提之上,而通胀能否回落目前尚不明朗。
对于战略投资者而言,黄金自1971年以来的年回报接近9%,从历史经验看,逢低分批买入不失为合理做法。因此,更有意义的问题并非金价底部在哪里,而是金价走弱是否正逐渐成为一种更具吸引力的增持机会。
1 The Great AI De-Grossing: Morgan Stanley Finds a Market Coming Apart Beneath the Index(译者译:AI交易总敞口大幅削减:摩根士丹利发现,指数表象之下的市场正分崩离析)
2 方法论:我们重点研究回调阶段,因为这些指标信号在不同趋势下的表现有所不同。在上行趋势中,金价跌破趋势水平、美元走强或持仓减少,往往意味着涨势暂歇,而非投资机会。只有在下行趋势确立后,这些相同条件才标志着市场恐慌性抛售,并随后迎来更强劲的回升。我们采用自2005年起的月度数据、未来3个月回报,非重叠观测样本,并将阈值设定在各月读数最极端的30%区间;将阈值调整为20%和40%时,结果依然稳健。
3 我们测试的指标包括:黄金的相对强弱指数(RSI)、25-delta风险逆转、金价相对于铜、布伦特原油、全球股票及美国国债的表现、美国2年期和10年期国债收益率(包括TIPS)、M2货币供应量、高收益债券信用利差,以及其他持仓指标。