中国黄金市场月度评论:8月央行购金步伐加快
14 九月, 2026. 12:00
重点摘要
- 8月金价大幅上涨,以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)均录得显著涨幅;但9月初上涨势头有所减弱。
- 中国市场黄金ETF资产管理总规模(AUM)及总持仓均进一步上升;9月初,黄金ETF继续保持流入态势。1
- 金价上涨及市场情绪改善推动黄金期货交易更为活跃。
- 上海黄金交易所(SGE)黄金出库量出现反季节性下降,反映出金条金币需求降温以及金饰行业持续疲弱。
- 8月,中国人民银行(PBoC)宣布增持黄金20吨,创下自2023年10月以来最大单月购金规模。
未来展望
- 金价走势仍将是影响金条金币投资的关键因素,而中国国债收益率下行与股市不确定性或将为相关需求提供进一步支撑。与此同时,金饰需求有望获得季节性提振,因为从历史规律来看,零售商通常会在四季度旺季来临前加大补货力度。
8月金价反弹
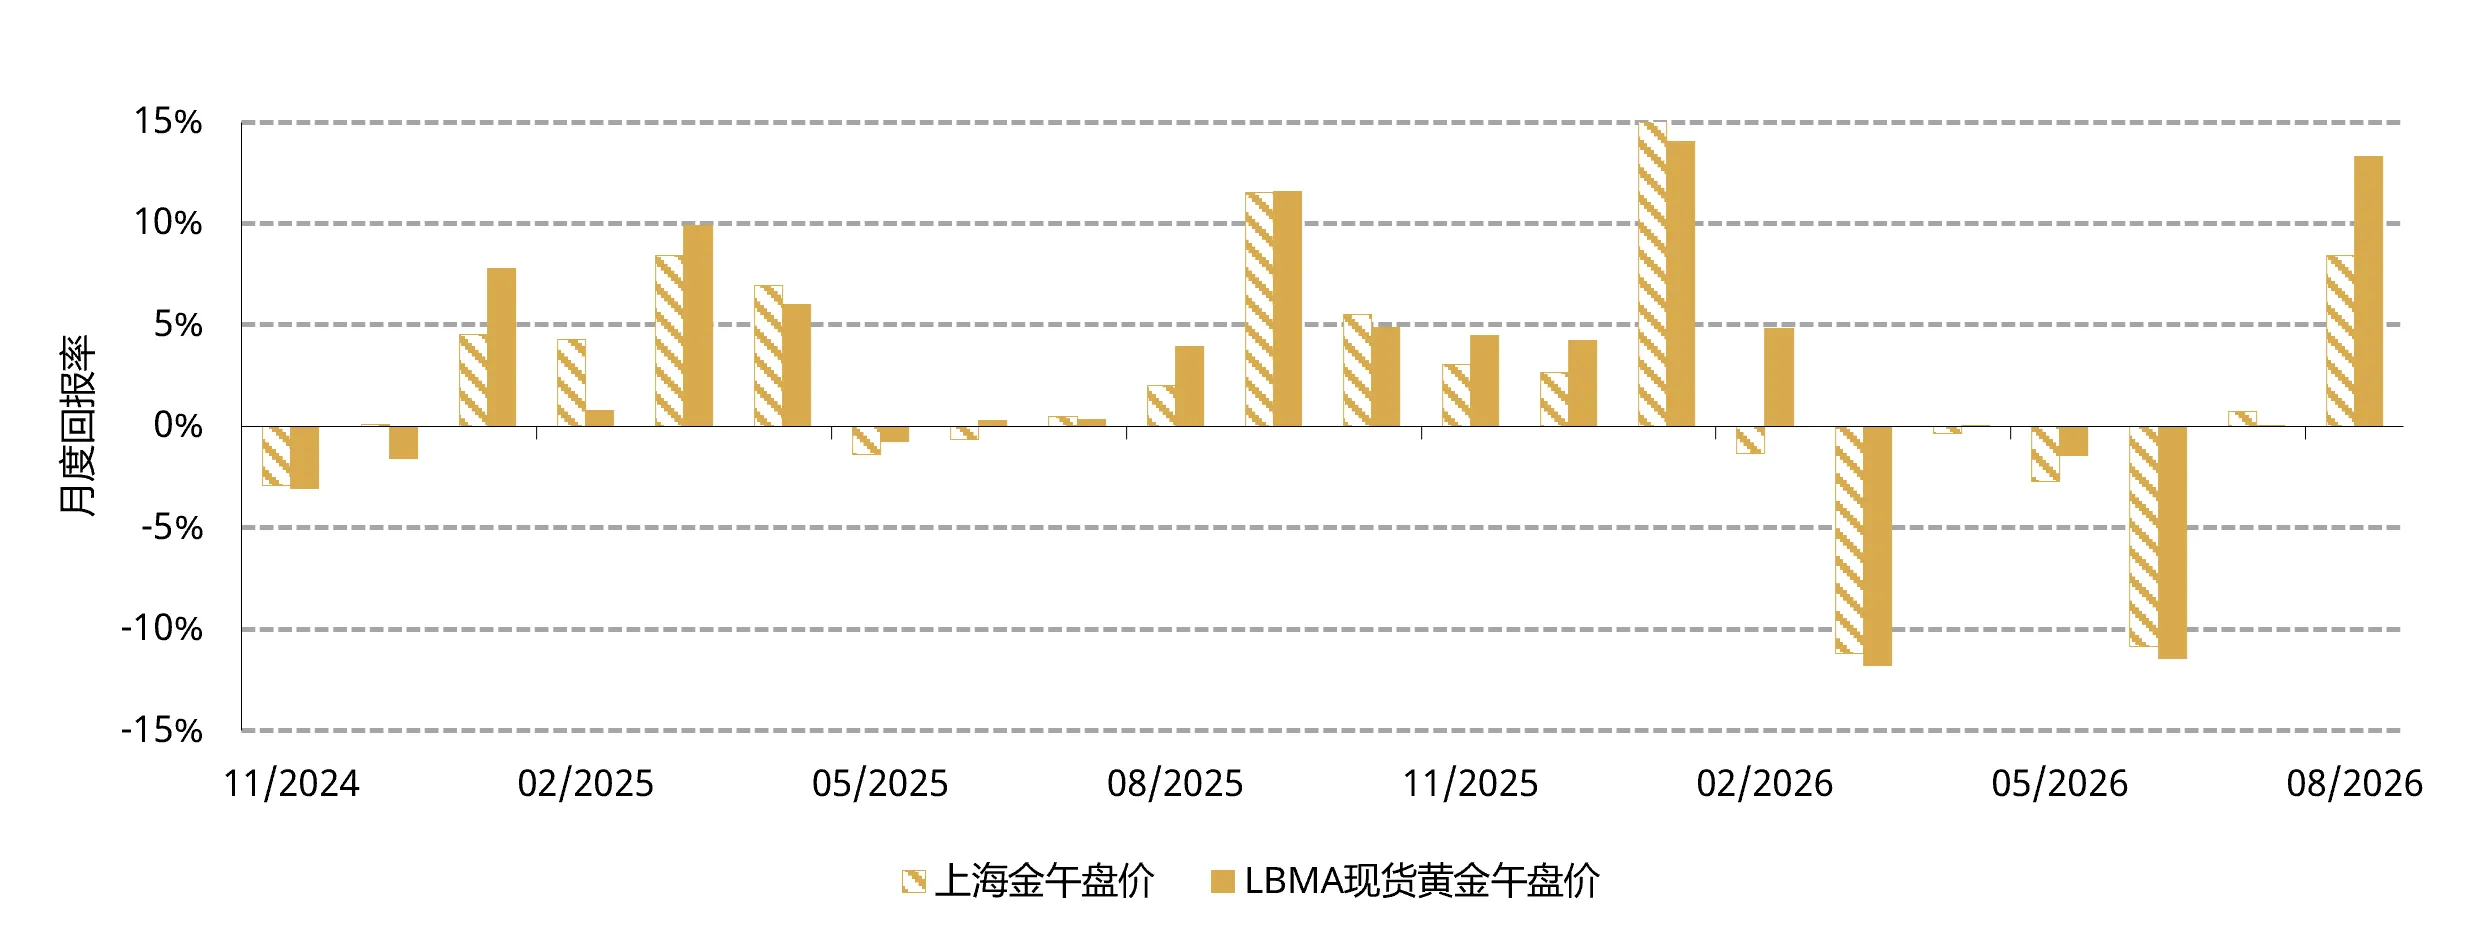
金价创下自1月以来的最强单月表现(图1)。以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)分别上涨13%和8.4%。我们的短期金价表现归因模型(GRAM)显示,趋势动能是推动金价反弹的主要因素,其中黄金ETF和期货持仓量的优异表现提供了重要支撑。在美联储利率预期变化和美国债务问题加剧的背景下,投资者加大了黄金购买力度。然而,以人民币计价的金价表现相对较弱,主要原因在于人民币升值以及国内投资趋势动能偏弱。
9月初,随着美联储主席发表鹰派言论以及美国劳动力市场数据强劲,投资者对美联储将在当月晚些时候加息的预期重新升温,黄金上涨趋势动能减弱,但美元走弱为金价提供了一定支撑。2
图1:8月金价反弹
美元及人民币金价月度回报率*
*截至2026年8月31日。基于以美元计价的伦敦午盘金价(LBMA)和以人民币计价的上海午盘基准金价(SHAUPM)。
来源:上海黄金交易所,ICE基准管理机构,世界黄金协会
中国市场黄金ETF持续流入
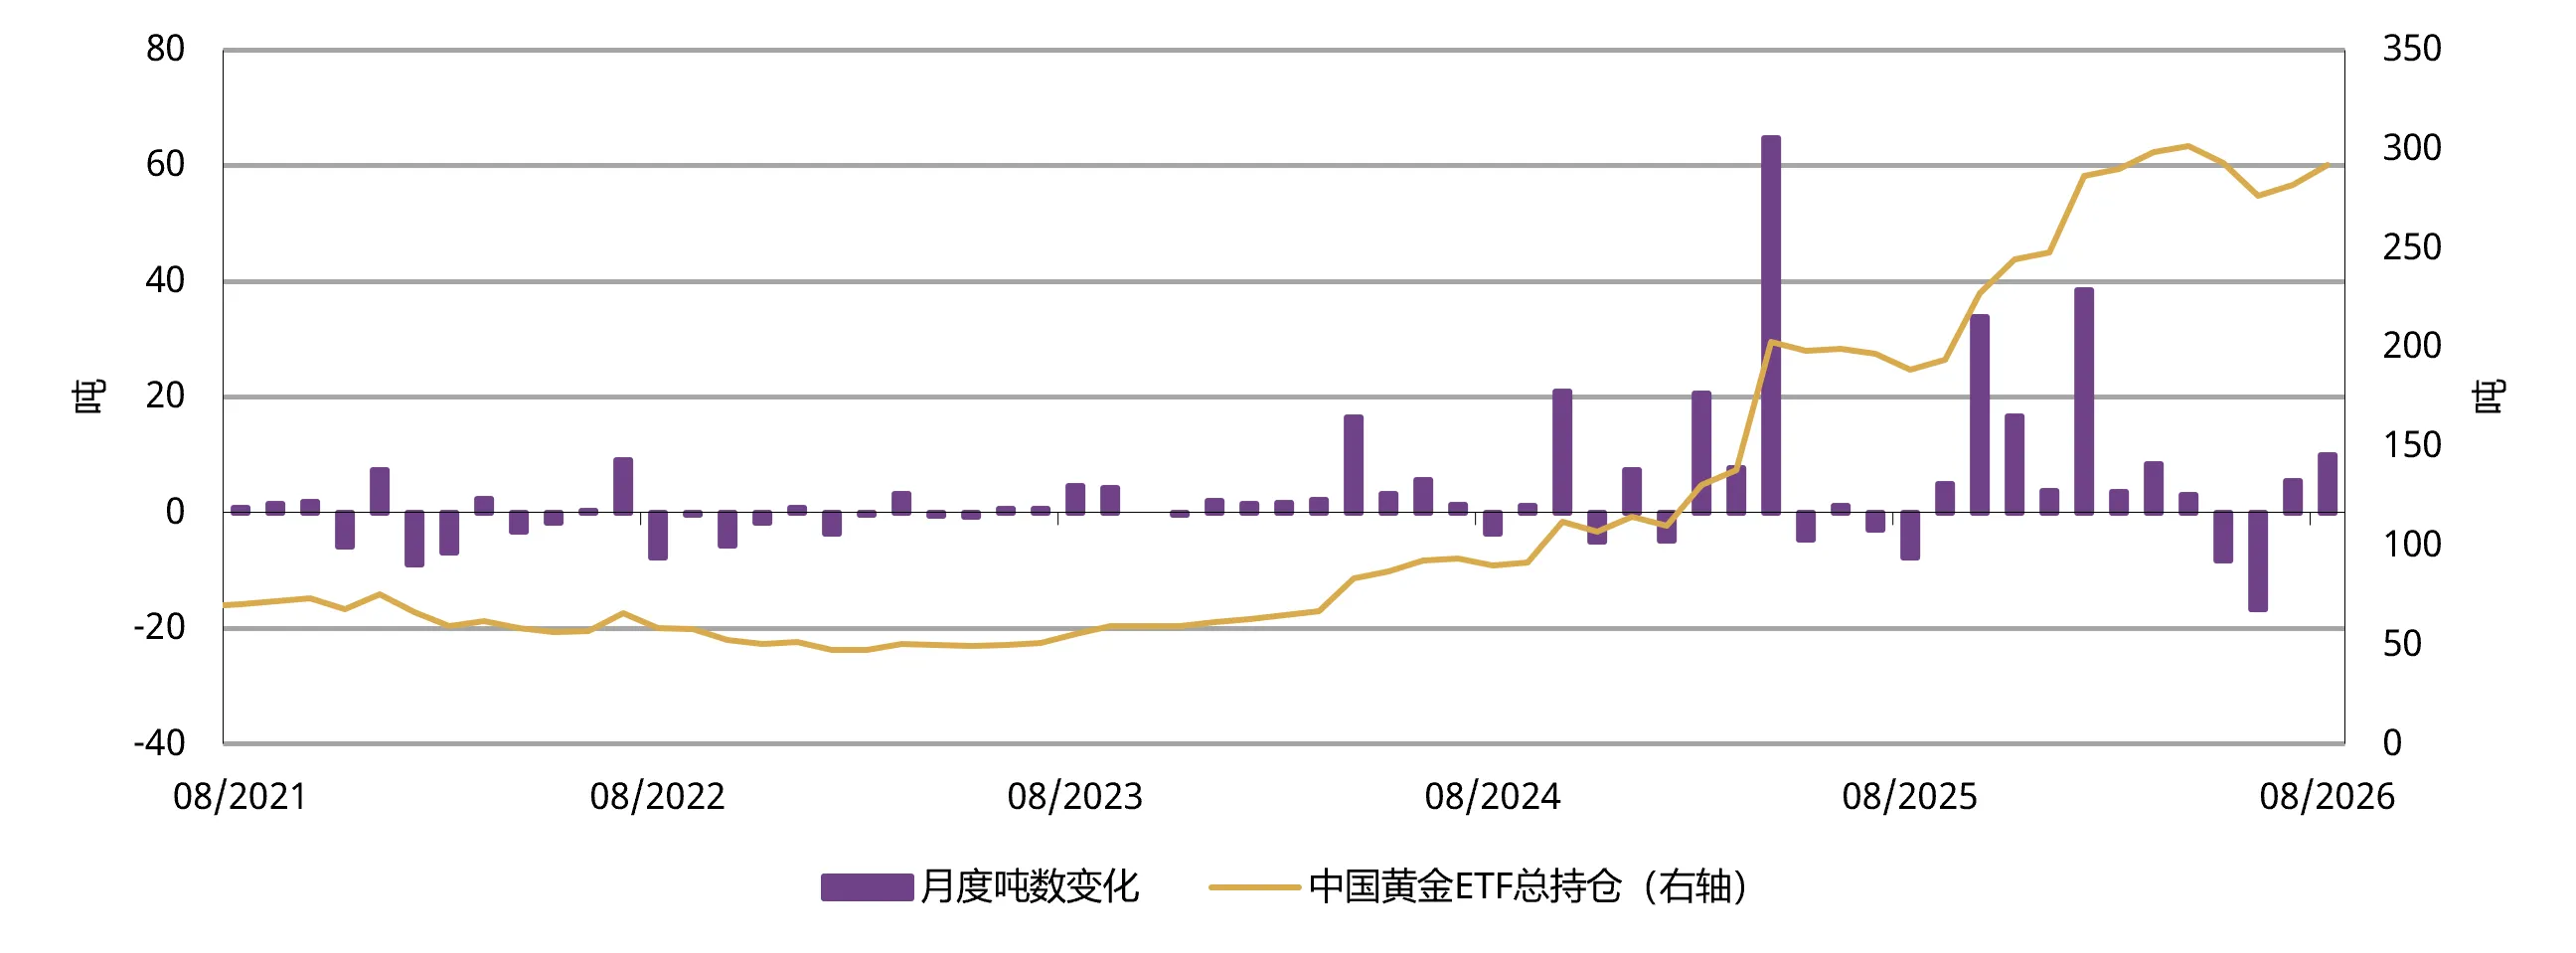
8月,中国市场黄金ETF总持仓增加11吨至293吨(图2)。与此同时,在金价上涨及黄金ETF流入的双重推动下,资产管理总规模(AUM)增加100亿元人民币(约合15亿美元)至2,820亿元人民币(约合420亿美元)。国内金价企稳并反弹,叠加中国国债收益率进一步下行,以及中国人民银行持续宣布增持黄金,这些因素共同提振了投资者的兴趣。
9月初,随着国债收益率持续下行且股市表现低迷,中国投资者继续增持黄金ETF。
图2:中国投资者继续增持黄金ETF
中国市场黄金ETF需求量及总持仓(吨)*
* 截至2026年8月31日。
来源:相关公司公告,世界黄金协会
黄金期货交易量和净多持仓量同步上升
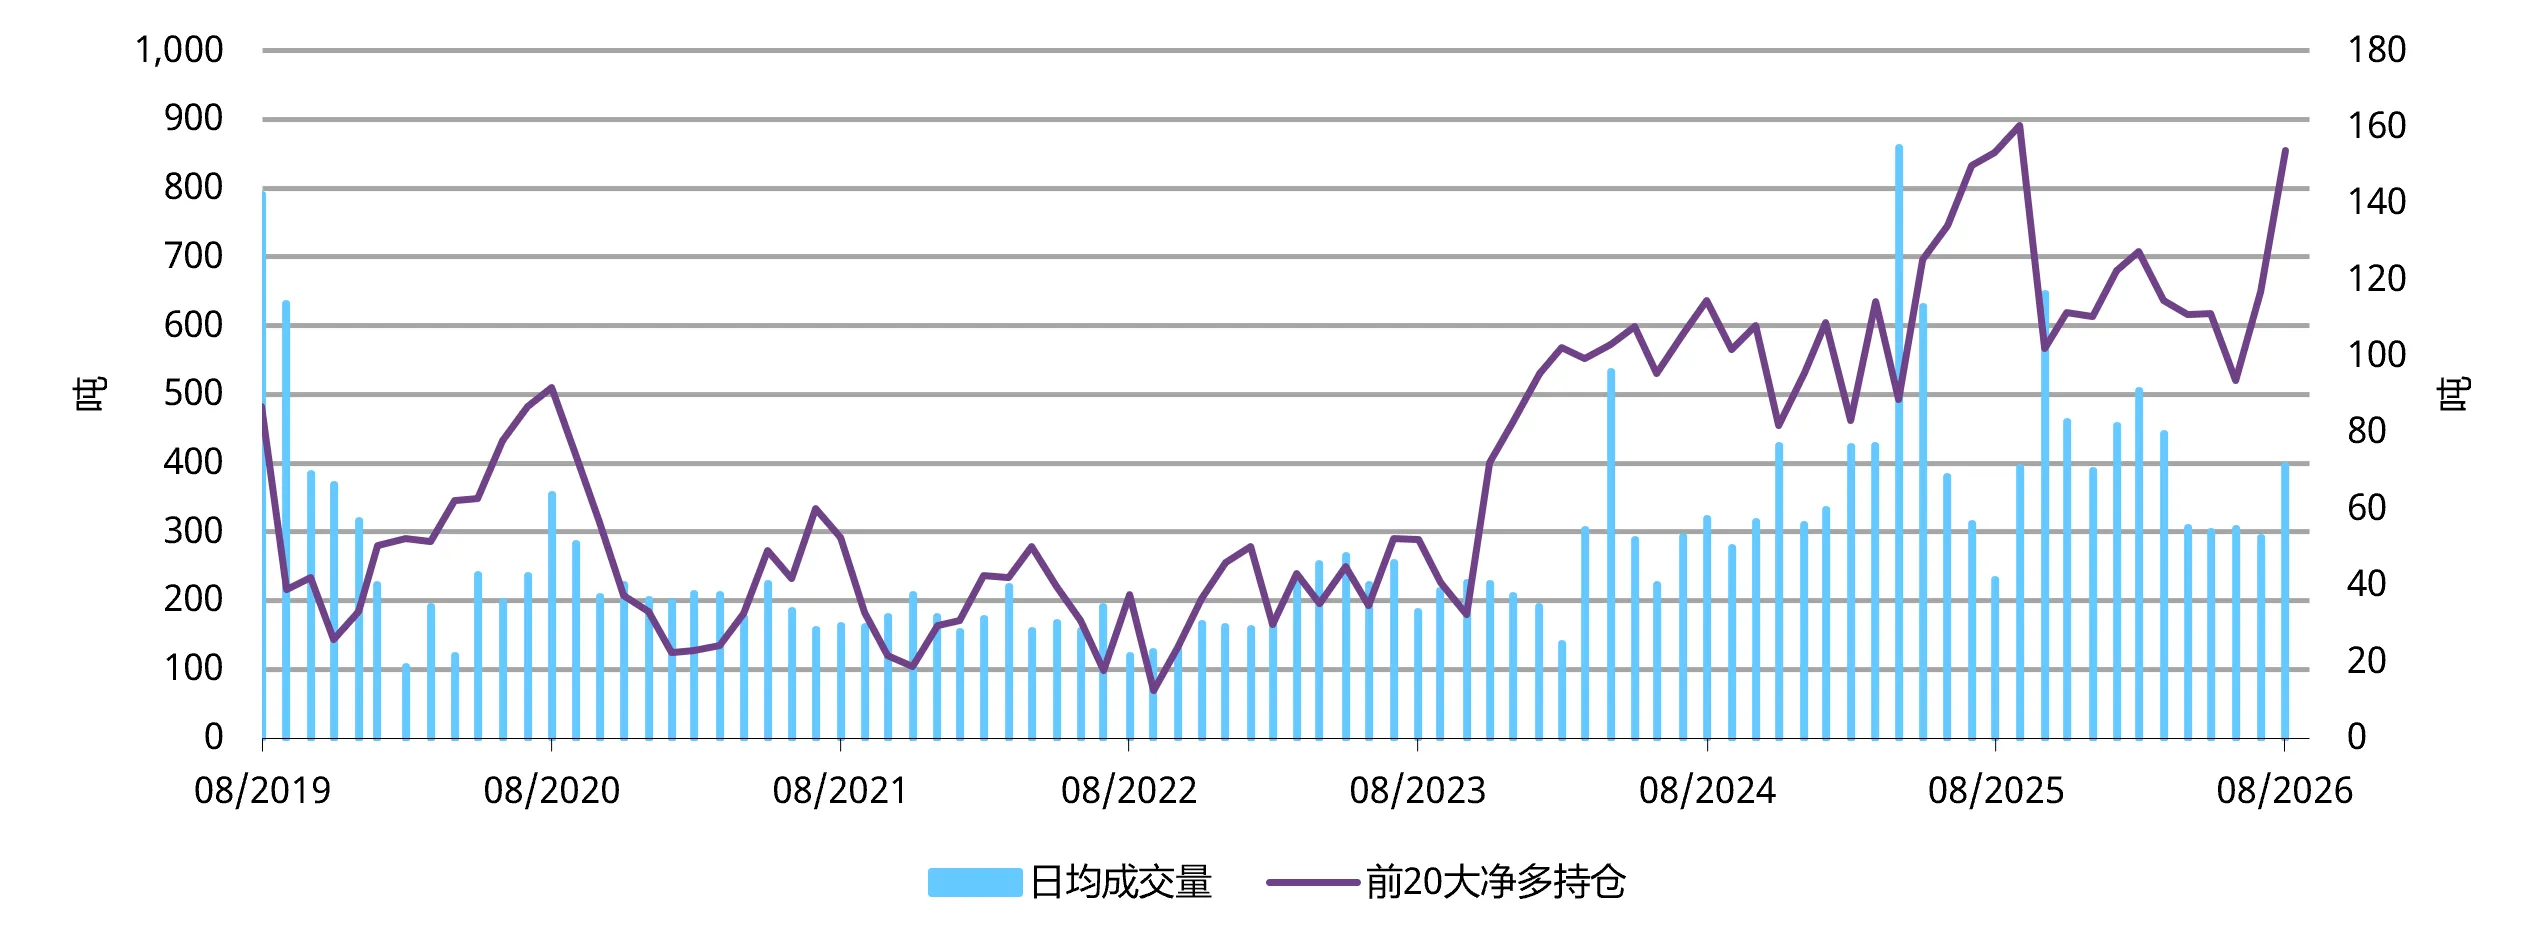
8月,黄金期货市场活跃度有所提升(图3)。上海期货交易所(SHFE)黄金期货日均交易量环比激增36%至396吨。上海期货交易所前20大黄金期货参与者的净多持仓量(受数据限制)较7月增加37吨至154吨。两者均反映出随着当月金价反弹,市场情绪有所改善。
图3:8月,上海期货交易所黄金期货净多持仓量及日均交易量均有所上升
上海期货交易所前20大黄金期货参与者的净多持仓量及日均交易量*
*截至2026年8月31日。
来源:上海期货交易所,世界黄金协会
8月上海黄金交易所黄金出库量进一步下滑
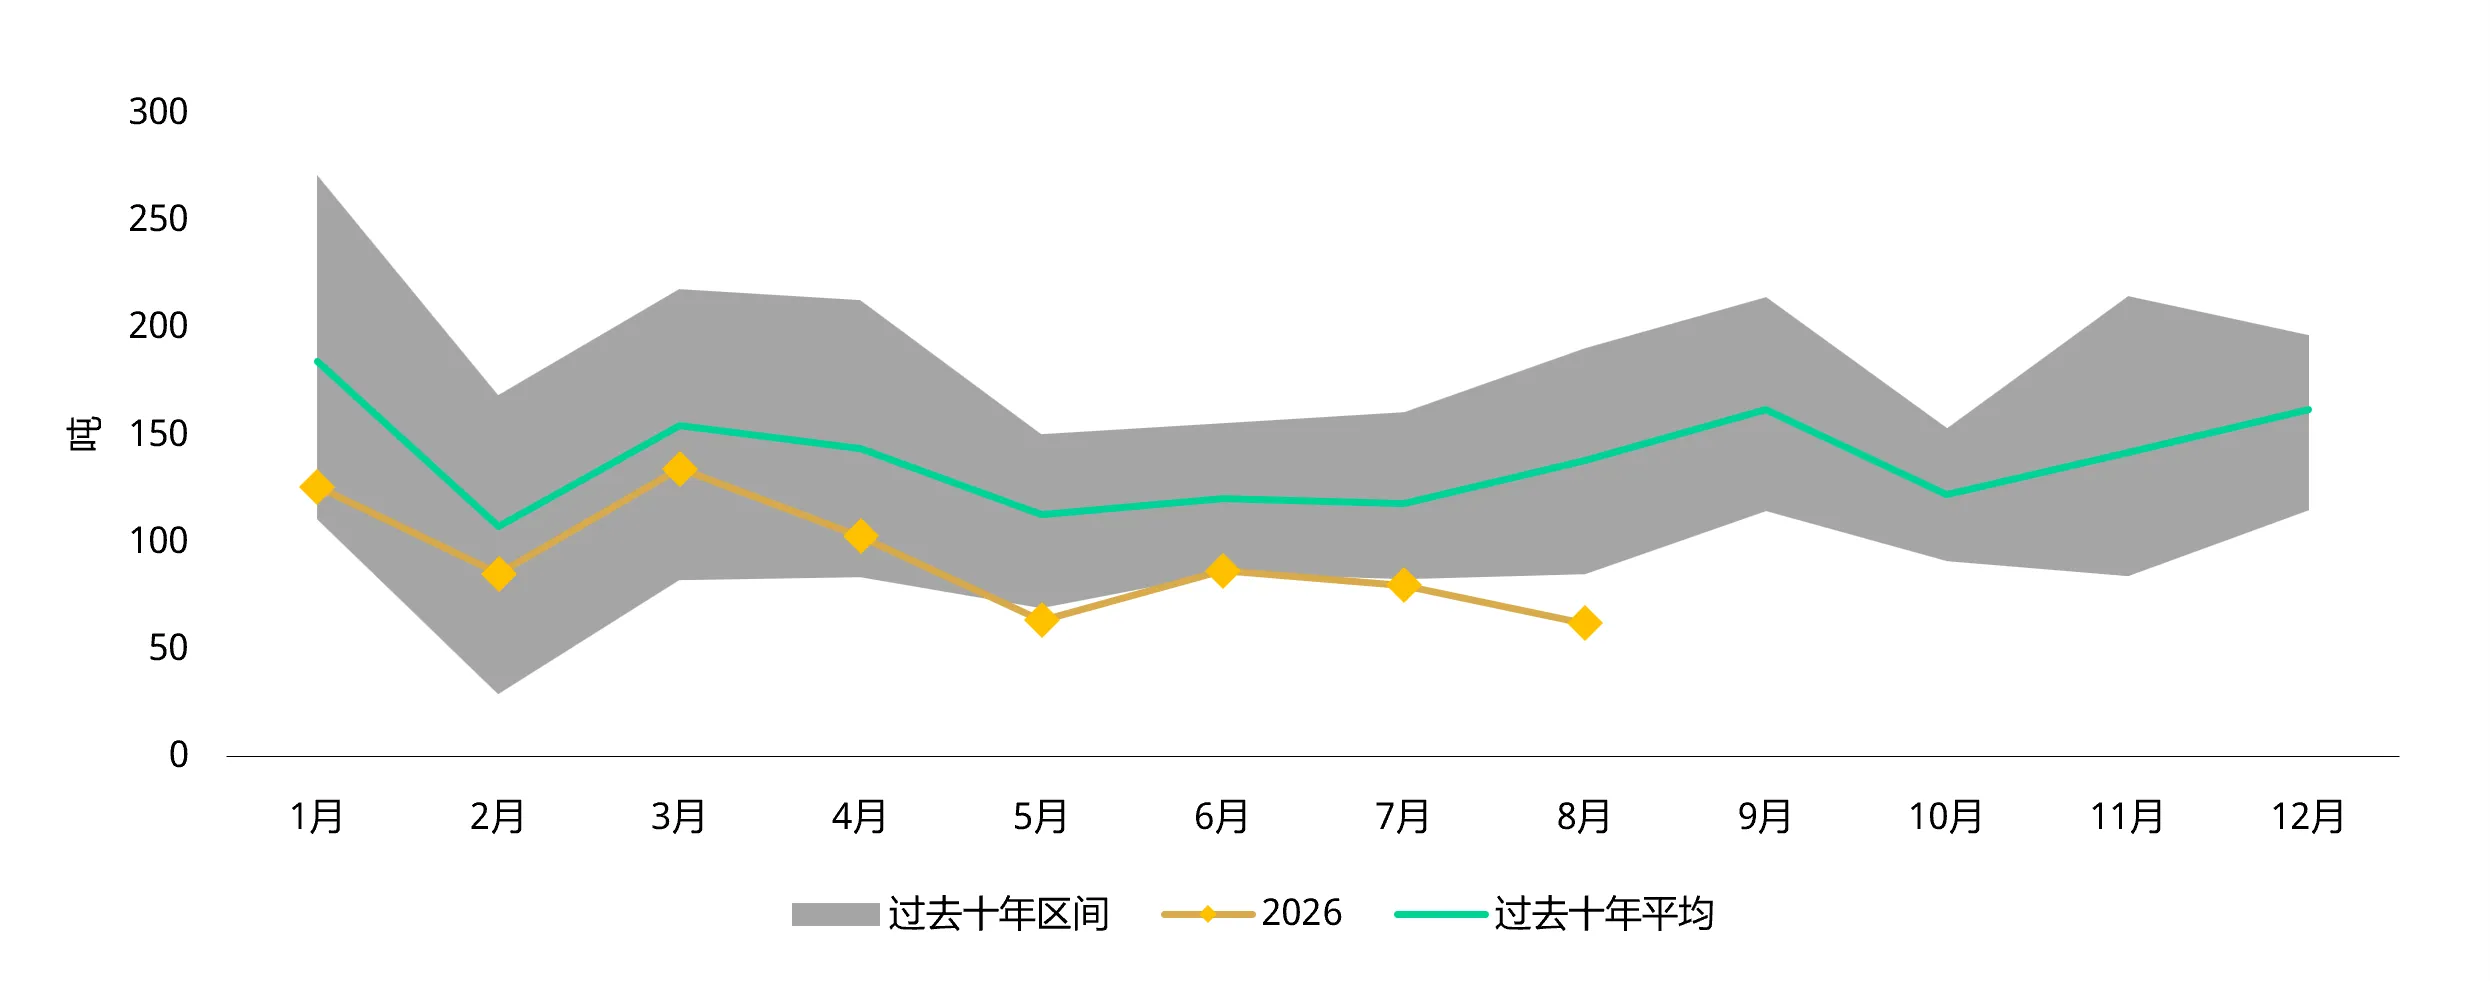
8月,上海黄金交易所黄金出库量为62吨,较7月环比下降22%,同比下降27%(图4)。上游实物黄金需求出现反季节性下降,主要是由于金条金币投资势头降温以及整体金饰需求仍显低迷。尽管8月底金价收高,但部分长期实物黄金投资者选择观望,等待金价显现更明确的上涨趋势;另有部分投资者则继续寻找更好的入场时机。
由于金价对比去年明显走高,且额外的增值税负担持续压制消费,金饰需求同比依然低迷。不过,为迎接通常于9月举办的新品发布会,珠宝制造商补库需求回升。坊间证据显示,8月早些时候金价开始上涨时,制造商便加大了补货力度;但随着当月后期金价波动加剧,他们转趋谨慎。与此同时,产品轻量化趋势持续推动金饰行业以吨位计的上游实物需求下降。
图4:8月上游实物黄金需求出现反季节性走弱
上海黄金交易所月度黄金出库量及十年月度均值*
*截至2026年8月31日。十年均值基于2016年至2025年数据。
来源:上海黄金交易所,世界黄金协会
中国人民银行加快购金步伐
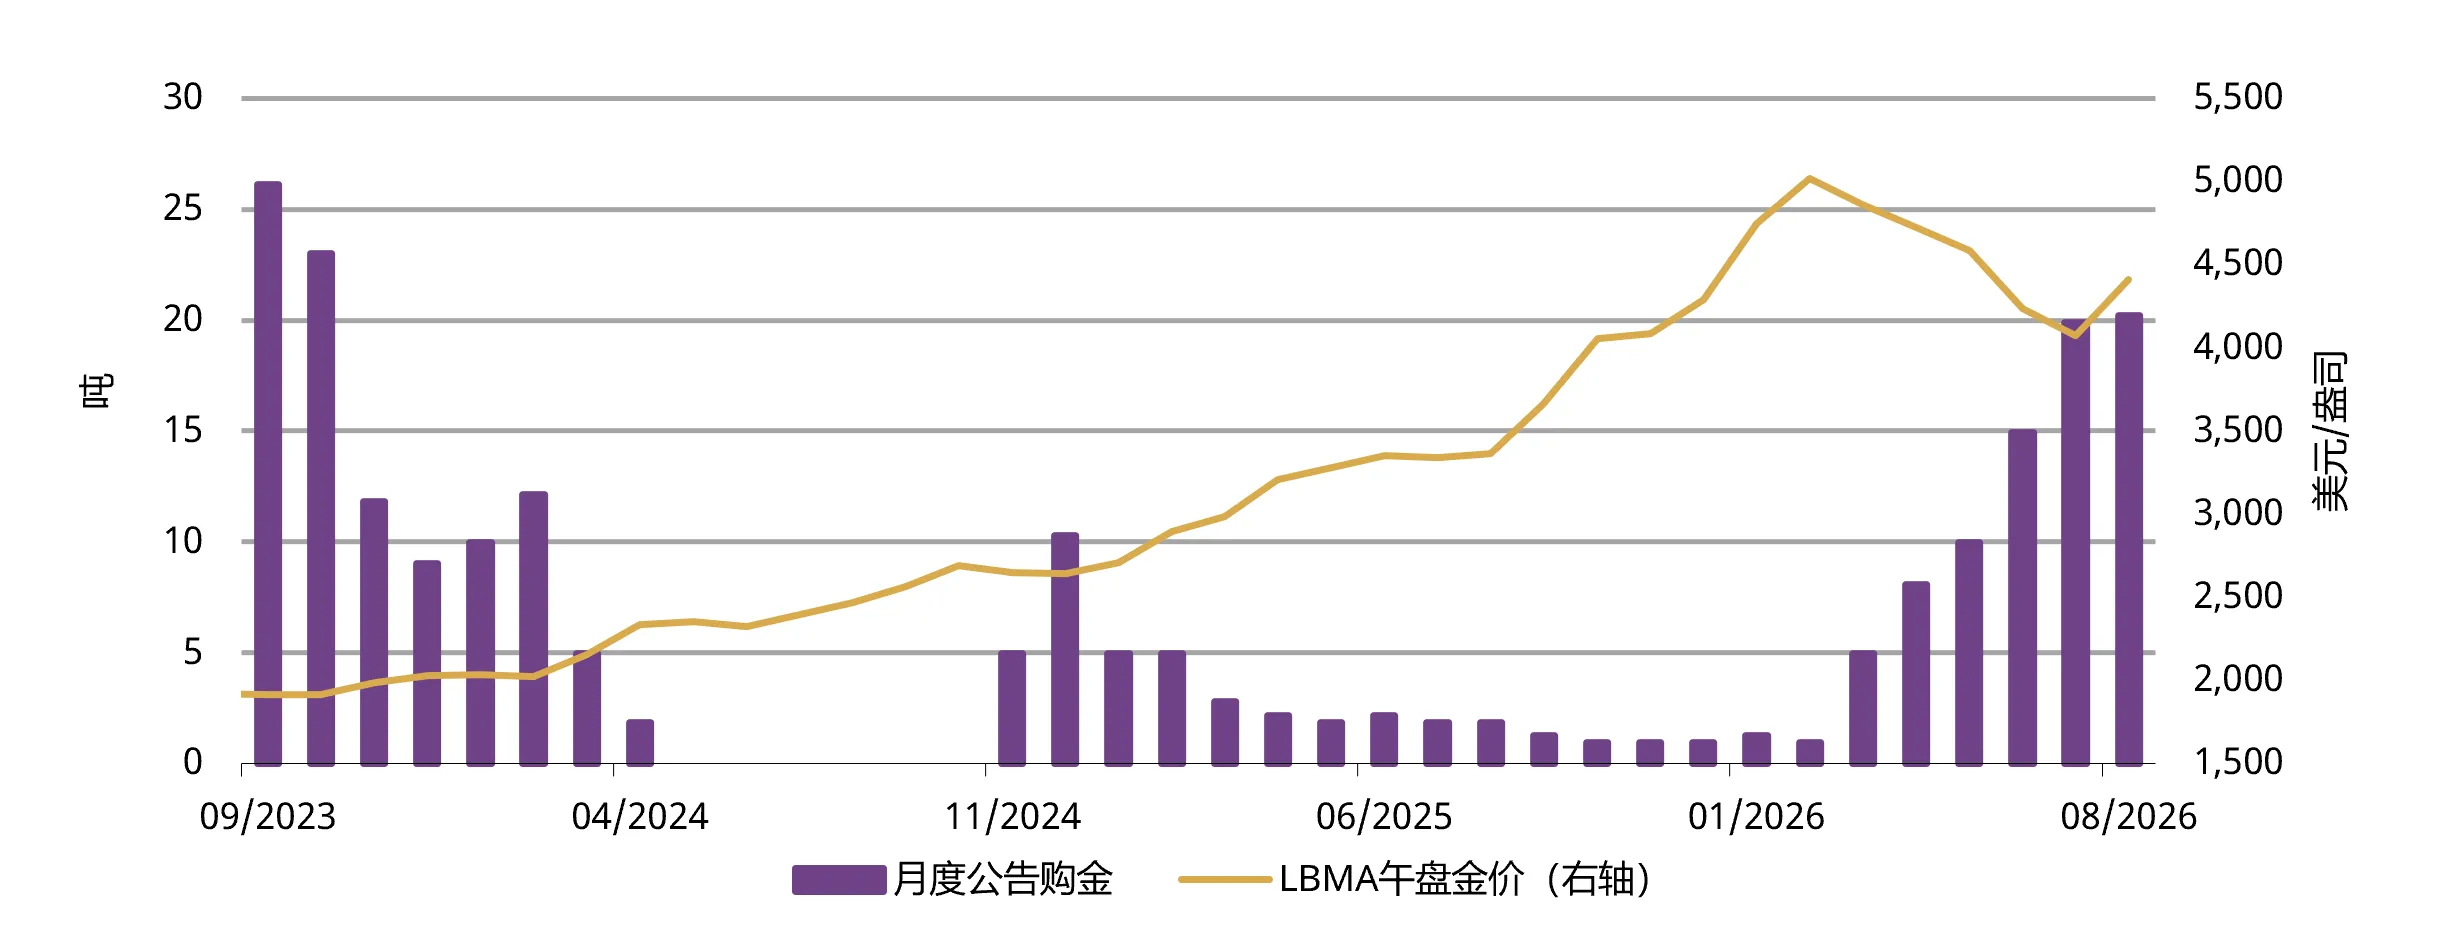
8月,中国人民银行宣布增持黄金20.2吨,创下自2023年10月以来最大单月购金规模(图5)。截至8月底,中国官方黄金储备已连续22个月增加,达到2,387吨,占外汇储备总额的9%,高于7月的8%。这表明,在地缘政治不确定性日益上升的背景下,央行着力推进储备多元化、增强储备韧性。
图5:中国人民银行连续22个月增持黄金
中国人民银行公布购金规模及金价*
*截至2026年8月31日。
来源:国家外汇管理局,世界黄金协会
7月黄金进口量回落
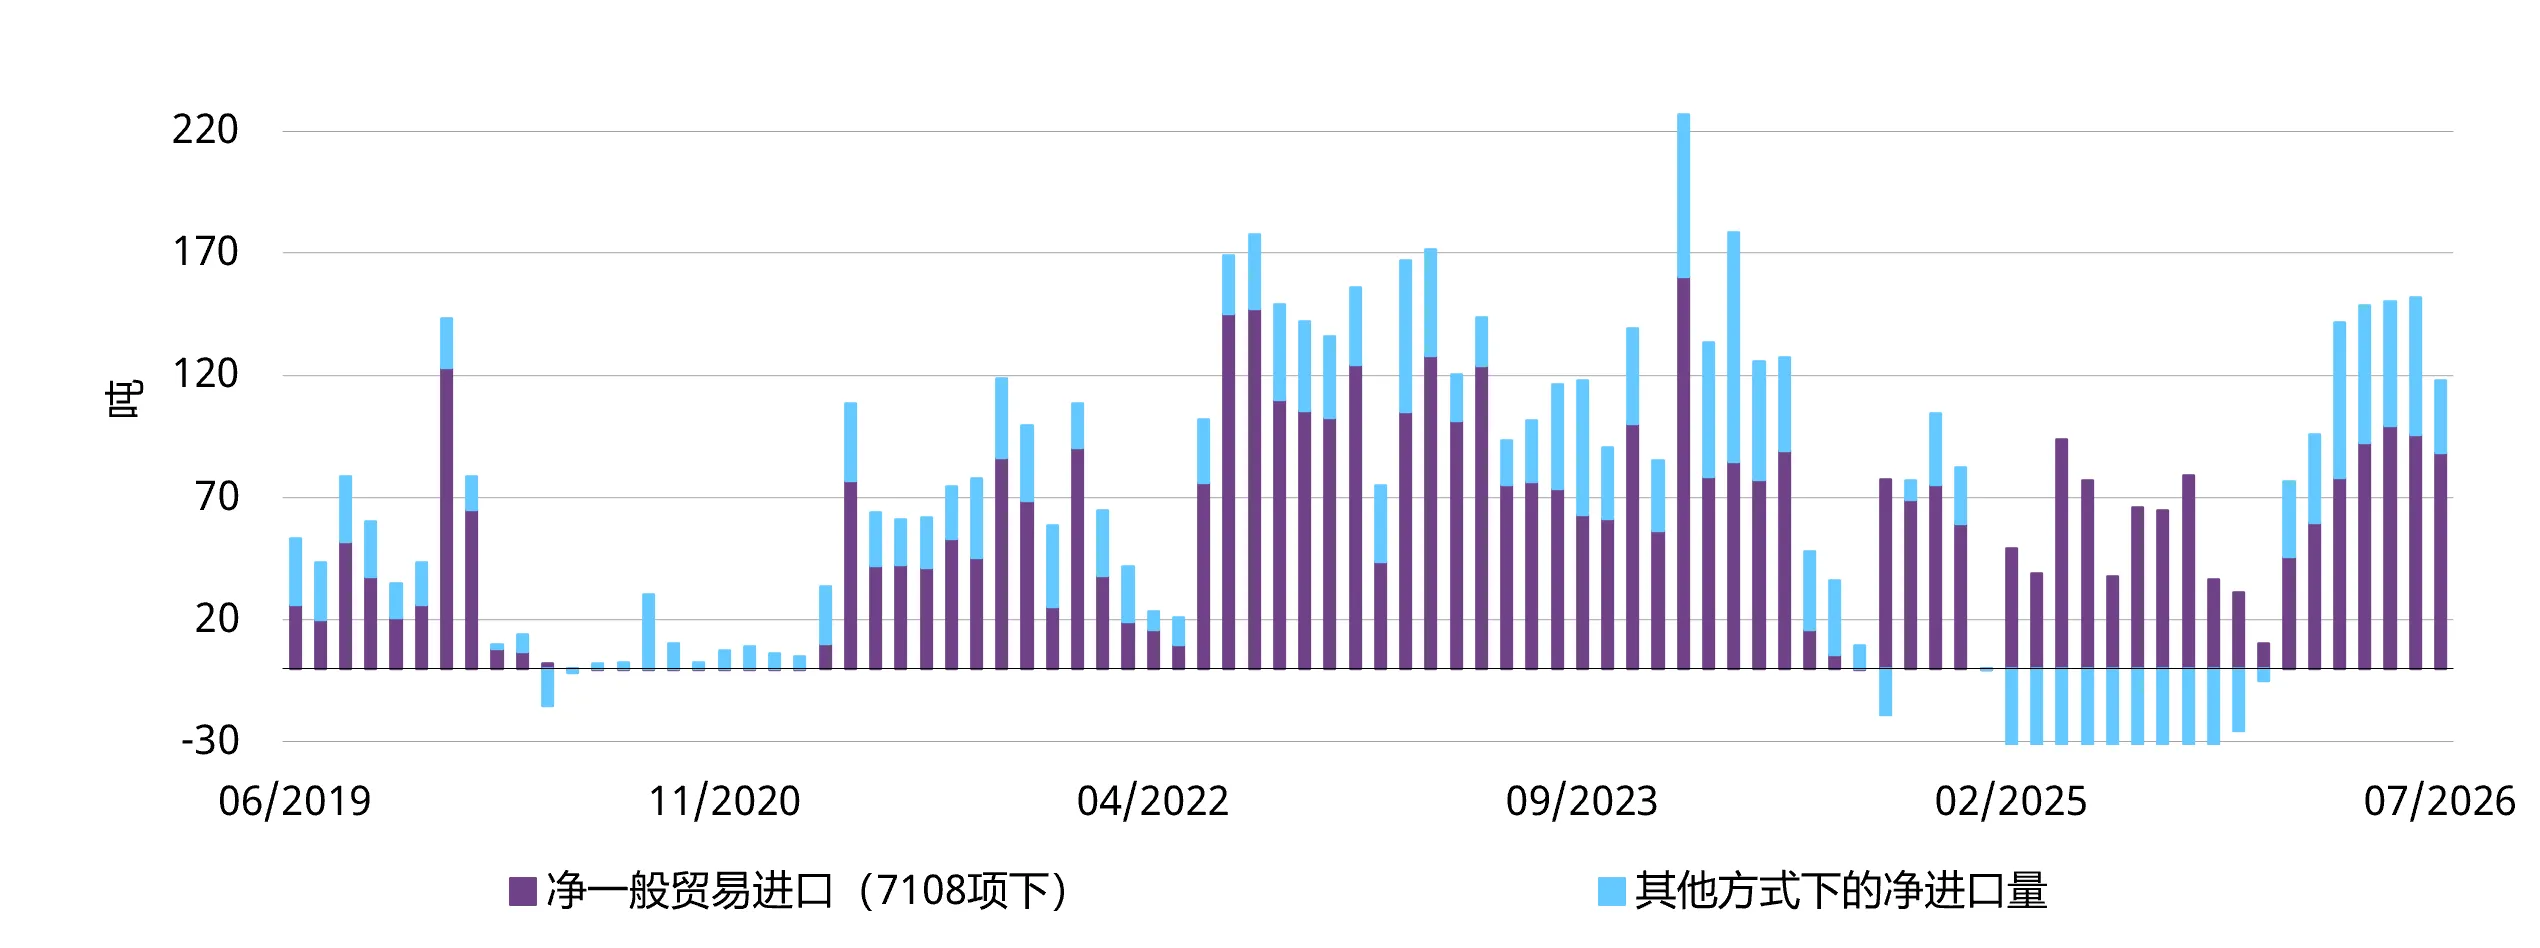
7月,中国黄金净进口量为118吨,较6月减少34吨(图6)。环比下降的主要原因在于当月上游实物黄金需求走弱。同比来看,中国黄金净进口量上升34%;我们认为,尽管金饰需求疲弱,但与去年相比,7月境内外金价溢价更高,且金条金币需求仍保持强劲势头,这些因素共同推动了黄金进口量同比增长。
图6:7月黄金进口量回落
海关编码7108项下的黄金净进口量*
*截至2026年7月。
来源:中国海关总署,世界黄金协会
脚注
1基于截至9月10日的每日流量数据;期内中国市场黄金ETF每个交易日均录得流入。
2详情请见:Fed Chairman Warsh warns on inflation at Jackson Hole, 28 August 2026 (译者译:美联储主席沃什在杰克逊霍尔会议上警告通胀风险,2026年8月28日)
免责声明
版权和其他权利
© 2026 世界黄金协会。保留所有权利。世界黄金协会和环形设备是世界黄金协会或其附属机构的商标
对伦敦金银市场协会黄金价格(LBMA Gold Price)的引用已获得洲际交易所基准管理机构的许可,仅供参考之用。洲际交易所基准管理机构不对这些价格的准确性,或者 这些价格对应的产品承担任何责任。其他第三方内容是各个第三方的知识产权,所有权利属于这些第三方。
除非得到世界黄金协会或相关知识产权所有者的事先书面同意,否则严禁复制或再分发任何内容,但符合下述规定的除外。
允许根据公平行业实践,将本文的统计数据用于复核和评论目的,但必须符合以下两个前提条件:(i) 仅允许使用有限的摘录;及(ii) 使用这些统计数据必须注明来自世界 黄金协会,并在必要时注明来自Metals Focus、Refinitiv GFMS或其他的可识别的第三方。
世界黄金协会不保证任何信息的准确性和完整性。对于使用本文而造成的直接或间接损失或损害,世界黄金协会不承担任何责任。
本文不构成黄金、任何黄金相关产品或服务或任何其他产品、服务或证券的交易要约。
本文包含前瞻性陈述,此类陈述是基于当前预期,可能会被修改。前瞻性陈述包含一些风险和不确定性。无法保证任何前瞻性陈述会成为现实。我们不承担更新任何前瞻 性陈述的责任。
有关LBMA黄金价格的信息
世界黄金协会经由ICE基准管理机构(IBA)授权许可,获准使用LBMA黄金价格,并受此处(https://china.gold.org/terms-and-conditions)所载 限制条款的约束。
有关 QaurumSM 与黄金估值框架的信息
注意,通过使用 Qaurum、黄金估值框架及其他信息而取得的各种投资成果的最终表现,从本质上讲是假设性的,可能无法体现实际投资成果,也不保证未来的回报。世界黄金协会及牛津经济研究院不保证该工具的功能性,包括但不限于任何预测、估算或计算。
来自 ICRA Analytics Limited 的信息
本文件中包含的所有来自 ICRA Analytics Limited 的信息,均受此处免责声明约束(详见网址: www.icraanalytics.com/terms-of-use/disclaimer)。