执行摘要 黄金在2026年1月一度飙升至历史高位,现货黄金盘中突破5,500美元/盎司,但此后金价在6月下旬跌破4,000美元/盎司,堪称极具戏剧性的上半年行情。尽管年内下跌约7%,黄金在过去12个月中仍位居表现最好的资产之列,其他资产正在逐步追赶其涨幅。2026年上半年表明,黄金对地缘政治风险的上升以及投资者情绪的突发变化仍然高度敏感;同时也凸显了亚洲市场在黄金价格发现中的重要性不断提升。
在当前水平下,黄金价格表现总体反映全球“经济适度增长、通胀略有降温但仍偏高、以及央行进一步但有限的加息预期”这一宏观背景。在这种情况下,黄金大概率将维持相对区间震荡(±5%),但潜在突破的条件已经具备。在上行情景中,明确的催化因素 - 例如经济进一步走弱或地缘政治风险再度升温、利率预期转向下行,或逢低买盘集中入场 - 都可能重新激发黄金上涨势能,并推动价格回升至4,500美元/盎司或更高水平。如果信号足够强劲,金价甚至可能进一步上行。相反,如果经济保持韧性、美债收益率上升且市场情绪趋于平稳,黄金或出现进一步回调;但金价较当前水平下跌超过10%的可能性则会因“逢低买入”需求的支撑而受到限制。
与此同时,持续的央行需求以及印度等关键市场的政策变化,也可能成为黄金下半年走势的额外“变量”,对其路径产生微妙的影响。
图1:黄金当前价格与宏观共识预期基本相符,但一旦偏离该环境,可能重新推动其上涨趋势或持续的震荡整理 2026年下半年假设宏观经济情景下的隐含黄金表现*
Mid-year Outlook 2026: Chart 1 - [ZH]
来源:
彭博社,
ICE基准管理机构,
牛津经济研究院,
世界黄金协会; 版权和其他权利
*历史数据基于截至2026年6月26日的LBMA午盘金价(美元)。区间值并非价格预测,而是根据我们的黄金估值框架 ,对不同情景潜在结果的假设性演示。“宏观市场共识”对应-5%至5%的波动;“上涨趋势”对应5%至20%的涨幅;“价格盘整”对应5%至15%的跌幅。参考基准为截至2026年6月26日当周的LBMA 金价均值。详见第9页表3。
登录或注册
登录或注册以读取文本、查看图表和下载文件..
注册免费、快速并且简单。注册之后即可访问本网站上的所有下载内容。
过山车般的行情 今年以来,金价已累计下跌7%,1 地缘政治风险加剧和期权市场交易活跃 的影响,金价12次刷新历史峰值,并于2026年1月底突破5,500美元/盎司的盘中高点,随后在6月下旬跌向4,000美元/盎司,并曾短暂跌破该水平。2
价格的大幅波动推动黄金已实现波动率升至50%以上 ,3 图2 黄金波动率在大幅飙升后往往会出现均值回归 。
图2:金价波动率虽有所回落,但仍处高位 现货黄金(XAU)30日已实现波动率与隐含波动率*
Mid-year Outlook 2026: Chart 2 - [ZH]
*数据截至2026年6月26日。采用现货黄金1个月平值隐含波动率(1M ATM IVOL)以及基于日收益率计算的30日已实现波动率(30D RVOL)。均值基于30日已实现波动率计算。
尽管近期金价有所回调,但从过去12个月的表现来看,黄金仍然是表现最佳的资产之一,而其他资产在这期间整体呈追赶态势(图3
图3:2026上半年黄金下跌,但其过去12个月的表现依然亮眼 黄金及各主要资产的回报率(美元)*
Mid-year Outlook 2026: Chart 3 - [ZH]
*数据截至2026年6月26日。所用指数:彭博巴克莱全球国债(不包括美国),彭博巴克莱美国债券综合指数,ICE BofA美国3月期国债指数,New Frontier全球机构投资组合指数,MSCI全球(美国除外)总回报指数,彭博商品总回报指数,MSCI新兴市场总回报指数,LBMA午盘金价(美元),MSCI美国总回报指数。
风险与势能驱动黄金表现 总体来看,金价表现受到四大主要驱动因素相互作用的影响:
经济扩张: 支撑金饰消费、科技用金需求和长期储蓄需求 风险与不确定性: 提升黄金作为对冲和投资组合风险分散工具的需求 机会成本: 美债收益率下降或货币(尤其是美元)贬值提升黄金吸引力,反之亦然 势能: 捕捉短期投资资金流的影响 - 进一步强化金价涨势或推动金价回归均值 我们的短期金价表现归因模型 (GRAM)显示,今年以来,高风险环境以及风险偏好的变化是推动黄金表现的重要因素(图4 表1
投资者的仓位调整、趋势跟踪策略以及获利了结行为等势能因素也对黄金表现产生了显著影响。
机会成本因素的影响则好坏参半,因为市场不断调整对美债收益率和美元走势的预期。4
图4:风险、美元和趋势动能是2026年上半年金价表现的重要驱动因素 金价月度回报背后的关键驱动因素*
Mid-year Outlook 2026: Chart 4 - [ZH]
表1:2026年上半年,金价波动很大程度上由风险、外汇和趋势动能因素推动 各关键驱动因素对金价波动的影响(%)*
类别 指标 上半年波动 经济扩张 12% 风险与不确定性 17% 机会成本 外汇 14% 利率 3% 趋势动能 24% 上述合计 70% 其他因素** 30% 总波动 100%
*数据截至2026年6月26日。由于四舍五入,部分数值相加可能并不等于总计。各项数据表示2026年上半年黄金波动性中各驱动因素的百分比贡献,其计算方法为:将各驱动因素对月度表现的贡献取绝对值,并与总回报的绝对值进行对比。更多关于GRAM 的信息,请参阅图4 。
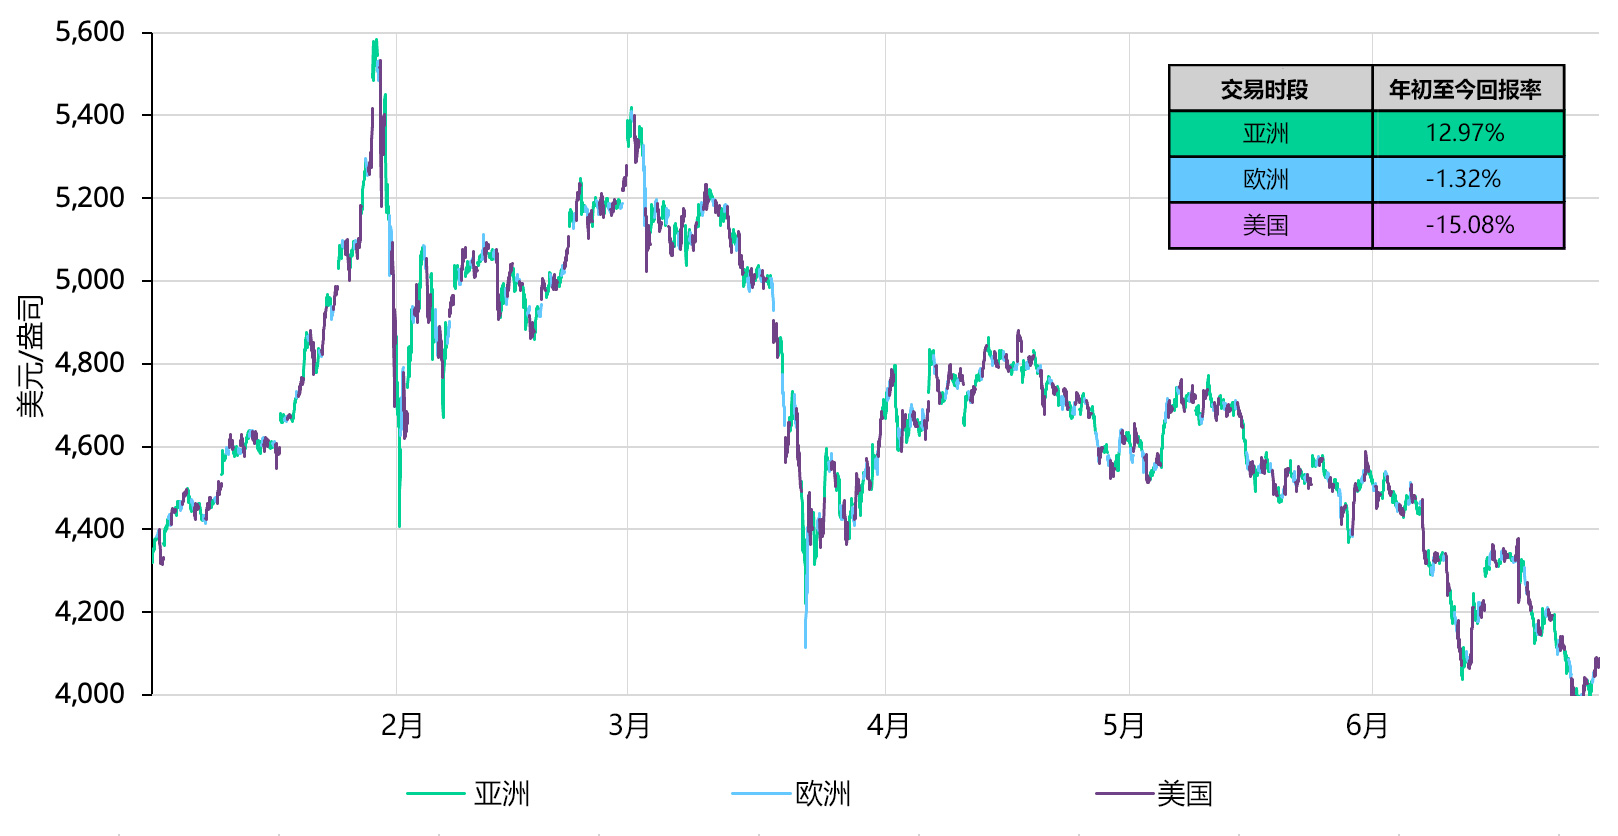
有趣的是,日内分析表明,金价的大部分走势变化与亚洲和美国交易时段内的市场活动有关。其中,多数金价回调发生在美国交易时段,而金价反弹则普遍出现在亚洲交易时段。这进一步凸显了亚洲投资者(及消费者)在价格发现和金价走向中日益重要的作用(图5
图5:亚洲时段交易是支撑金价的主要引擎 各交易时段黄金上半年表现*
下半年:金价走势分水岭 展望未来,投资者主要关注两个问题:
当前金价是否处于合理水平?5 哪些因素会推动金价上涨或下跌,以及幅度有多大?
金价: 全球市场动态的晴雨表 截至本文撰写时,债券市场和市场共识预期显示:6
美联储、英格兰银行、日本银行和欧洲中央银行均将有望在年底前上调政策利率,其中美联储加息很可能会在10月进行。 2026年全球经济预计同比增长2.9%,其中美国经济预计同比增长2.1%,与该国2000年以来的平均水平一致。 美国通胀预计将在二季度见顶,接近3.9%,随后小幅回落,全年全球平均通胀率将达到4.3%。 尽管美元在美伊冲突期间保持坚挺,并对局势缓和的迹象作出积极反应,但下半年美元走势预期存在较大分歧,因为一些相互制衡的因素可能推动其表现呈双向波动。 我们的黄金估值框架 将影响黄金表现的驱动因素与供需联系起来,显示当前金价与宏观共识预期基本一致。
重要的是,黄金作为一种全球性资产,由世界各地消费者和投资者进行交易,其价格也反映了国际市场情形。因此,尽管美国利率走向和美元走势等因素依然重要,但它们并非决定金价走向的唯一因素
总体而言,当前金价基本反映了上述市场动态。基于我们的分析,如果当前环境没有发生重大变化,金价今年下半年可能在4,100美元/盎司附近交投,波动区间约为±5%。
金价能否重拾涨势? 若以下因素得以实现,那么金价有望再度上行:
经济或地缘政治环境恶化; 利率预期逆转; 长期投资者增加黄金配置。 在此背景下,我们的宏观情景分析表明,金价有望重拾涨势并升至4,500美元/盎司左右,但唯有强劲而明确的信号才能推动其突破5,000美元/盎司。
地缘政治与经济因素
截至目前,美国经济仍保持较快增长势头。在科技板块和人工智能热潮的支撑下,股市整体上基本摆脱了美伊冲突带来的影响。然而,随着市场参与者试图厘清市场炒作背后的实际收益,股票的估值水平仍持续引发市场担忧。7
焦点1:美国中期选举 市场也持续关注2026年11月美国中期选举的潜在影响,该选举周期有望呈现异常激烈的竞争格局。
民主党有望重新夺回众议院控制权,而参议院可能仍由共和党掌控(图6
对黄金而言,美国大选与金价表现之间的关联较为复杂,但在民主党执政环境下,美国金条与金币需求通常会上升 。
不过,本轮中期选举周期或将对权力格局产生实质性影响,从而加剧政策不确定性,并支撑黄金作为对冲资产的需求。
图6:美国国会是否将走向分裂? 当前美国中期选举评级*
Mid-year Outlook 2026: Chart 6 - [ZH]
来源:Inside Elections,彭博社;版权和其他权利
私人信贷市场同样引发担忧。能源供应受阻或新的、尚未预见的地缘政治紧张局势所带来的溢出效应,可能触发避险需求,从而对流动性较低的资产形成压力。8
总体而言,金融市场波动率和地缘政治风险通常会对黄金表现产生积极影响。例如,历史数据显示,地缘政治风险指数(GPR)每上升100点,金价通常会上涨2.5%。
尽管金价并未因中东局势动荡而上涨,但黄金并非唯一表现偏离预期的资产类别。9
最后,持续高企的通胀环境对黄金有利。在通胀飙升阶段,黄金表现往往落后于大宗商品等其他资产,但当通胀持续并推动投资者转向更有效的对冲资产时,黄金往往会迎头赶上并跑赢其他资产。
某种程度上,油价下跌可能不再意味着通胀下降,因为需求回升可能使通胀更具粘性 (图7
图7:油价下跌与利率上升共同指向新的通胀风险 美国2年期国债收益率 vs 布伦特原油价格*
Mid-year Outlook 2026: Chart 7 - [ZH]
美联储表态
尽管市场预期美联储将在年底前至少加息一次, 10 11 12
此外,特朗普政府持续就其期望的利率方向明确表态,即利率下行。13
市场总体上仍对沃什主席保持信心,其首场新闻发布会也以价格稳定为核心议题。 14
长期稳定的资金流
过去二十年来,黄金市场受益于多种结构性变化 ,包括新兴市场增长、黄金ETF的兴起、尾部风险事件增加以及央行购金需求上升。
近年来,主权财富基金、养老基金、捐赠基金等长期资产所有者也在不断增加黄金配置。去年,中国推出保险资金投资黄金业务试点,允许部分保险公司配置黄金。
这类长期持有型投资者带来的增量需求,也有望在今年下半年进一步支撑黄金表现。
可能压低金价的因素 近几个月以来,黄金对下行风险更为敏感。在2025年异常强劲的表现之后,许多投资者选择获利了结或对投资组合进行再平衡。与此同时,波动率的上升也对黄金产生不利影响,因为风险管理人员已开始重新评估黄金风险敞口。
可能给黄金带来额外阻力的因素如下:
美元走强及利率升幅超出当前预期; 投资者风险偏好回升; 技术面因素。 总体而言,我们基于宏观经济情景的分析显示,若金价较当前水平下跌超过10-15%,其进一步下行空间可能有限 ,因为历史上金价的下滑通常会触发来自各类需求板块的买盘。
经济稳健增长
美国及全球经济增长向好,尤其是在地缘经济风险下降的情况下,这可能促使投资者提高对风险资产的配置比例,而相应减少黄金配置。
2025年以来,黄金的表现有相当一部分与地缘政治风险相关 。若此类风险持续下降,则可能压缩黄金的风险溢价。
此外,更强劲的增长也可能营造美元走强的环境,并为加息提供依据,使利率升幅超过单纯应对暂时性冲击所需的水平。
当然,加息未必对黄金不利 ,关键在于加息发生的宏观背景。比政策利率本身更重要的在于市场如何解读紧缩对增长、通胀可信度、金融稳定及美元的影响。若加息周期显著提升市场对美联储可信度的评估,黄金或将承受额外压力。
此外,若全球利率向更高水平趋同,也将推高不同地区持有黄金的机会成本,从而形成额外阻力。
技术面因素
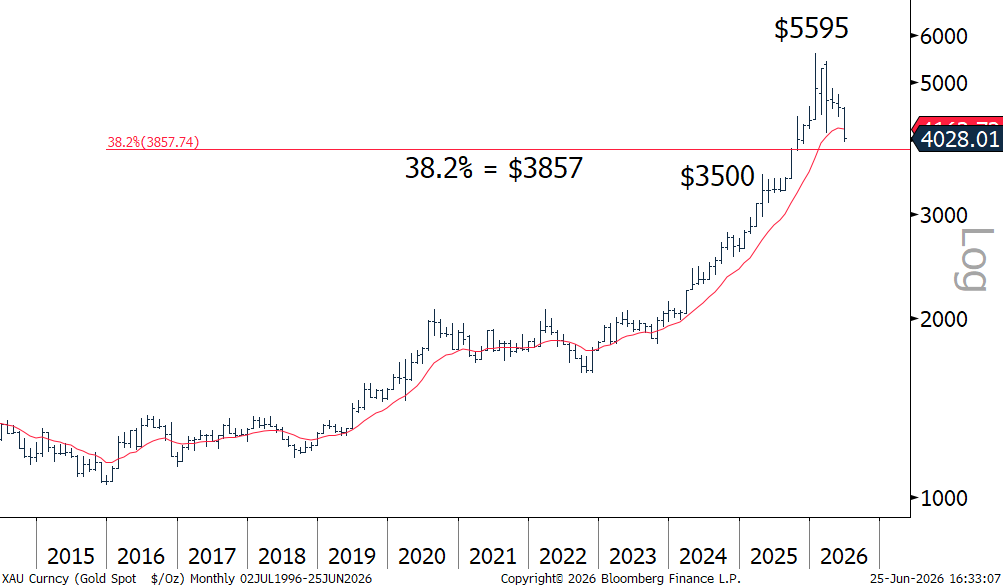
此外,在突破3,500美元/盎司快速上行后,当前金价远高于其两年均值15 图8
图8:黄金正接近其下一关键技术支撑位 现货黄金(XAU)月度技术分析*
此外,从历史经验来看,我们通常会看到内生需求 - 无论来自消费者、长期投资者还是央行 - 在金价出现较大幅度回调时为其提供支撑。
黄金在关键阈值以下的回撤整体较为有限。例如,自1971年以来,16 17 表2 18 19
表2:黄金通常在前期高点回撤约30%后趋于稳定 历史上的金价回撤深度*
阈值
发生次数
平均回撤
中位回撤
-5%及以上
29
16%
8%
-10%及以上
11
30%
28%
-20%及以上
8
36%
29%
*数据区间为1971年1月1日至2026年6月26日。回撤以黄金此前的运行高点为基准计算。当金价跌至或低于某一回撤阈值时,该阶段开始;当价格重新回升至该阈值以上时结束。持续时间以交易日计。历史模式并不排除更大或更长期调整的可能性。自2026年1月29日开始的当前回撤未纳入上述分析。
宏观因素之外 除上述宏观经济和地缘政治情景外,还有两个市场板块可能影响黄金表现:
央行购金
央行购金一直是推动黄金表现的重要因素,自2022年以来,全球央行年均购金量达1,000吨。
今年一季度,多家央行战术性出售(或置换)黄金 。尽管如此,初步估计表明,全球央行今年仍将持续保持净购金,但购金节奏已引发市场对其持续性的讨论。
我们近期发布的《2026年全球央行黄金储备调研》 显示,各央行仍有意愿继续增持黄金。越来越多的储备管理者表示,预计未来12个月内其自身黄金储备将增加。但进入黄金市场的央行数量增加,并不一定意味着购金规模也会相应扩大。
我们的分析显示,在每年约600吨的长期均值基础上,假设其他条件均相同,若央行黄金储备额外增加20至30吨,金价大致会相应上涨约1%。20 图9
当然,央行购金的显著放缓也会对黄金构成一定压力。
图9:黄金回报与投资者及央行购金之间存在显著相关性 黄金回报 vs 投资与央行需求占比*
Mid-year Outlook 2026: Chart 9 - [ZH]
*数据区间为2000年一季度至2025年四季度。数据包括金条金币、黄金ETF及央行季度需求,以及同期现货黄金季度回报(美元/盎司)。
印度市场的影响
印度是全球第二大黄金市场,年净需求量达800吨。21
随着美伊冲突影响印度的石油供应和能源价格,印度卢比持续承压,政府不得不加以干预,以维护外汇储备。自4月初以来,印度政府已采取一系列措施 ,以抑制黄金进口,包括将关税从6%大幅提高至15%,以及呼吁消费者尽量避免购买黄金。
我们的计量经济学分析显示,仅进口关税上调一项,就将使印度金饰、金条和金币需求减少50至60吨(同比降幅约为10%) 。
我们认为,关税上调带来的影响应已在金价中得到体现。但印度经济若进一步放缓,其收入效应(已被广泛验证)可能会影响印度黄金需求,削弱印度消费者和投资者在金价回调时入市的意愿。此外,近年来逐渐受到关注的黄金抵押贷款规模可能会增长,从而提升黄金供应量(见《2026年全球黄金市场展望》 )。
总结 2026年上半年,黄金的表现凸显其对宏观经济环境、地缘政治风险以及投资者情绪变化的高度敏感性,同时也体现出全球黄金需求(尤其是亚洲需求)影响力的不断上升。展望未来,在当前共识预期情景下,金价可能维持区间震荡,但若风险加剧或政策预期发生变化,黄金则仍具备明确的上行空间(表3 表4
与此同时,来自央行及长期投资者的结构性支撑可能有助于限制黄金的下行空间,从而在充满不确定性的全球环境中进一步强化黄金作为战略性与韧性资产的角色。
表3:2026年下半年假设宏观情景及其对黄金的影响*
情景
市场情绪
价格区间
上涨趋势
看涨
+5% to +20%
宏观共识预期
区间震荡
–5% to +5%
价格盘整
看跌
–5% to –15%
表4:其他条件不变的情况下黄金对关键变量的敏感度*
变量
关系
对金价的敏感度
央行
正相关
增/减20-30吨相当于金价涨/跌1%
印度进口关税
负相关
关税上调10%对应金价下跌2%
利率
负相关
美国10年期收益率下降25bp对应金价上涨1.75%
通胀
正相关
CPI升高1%对应金价上涨0.5%
地缘政治风险
正相关
GPR指数每月上升100点相当于金价上涨2.5%
*数据截至2026年6月26日。假设情景及价格影响基于我们的黄金估值框架 ,使用2000年一季度至2026年一季度的季度数据测算。
脚注 基于截至2026年6月26日的LBMA午盘金价。
LBMA金价于1月29日触及5,405.00美元的高点,并于6月25日跌至4,001.80美元的低点。现货黄金(XAU)于1月29日盘中最高触及5,595.47美元/盎司,并于6月24日盘中最低下探至3,959.33美元/盎司。
基于现货黄金(XAU)日回报率的30日已实现波动率。
尽管近期表现强劲,但美元也曾在2026年上半年经历阶段性走弱,尤其是在1月和4月,这对金价形成了一定支撑。
我们已通过“黄金长期预期收益模型 ”从更基础的层面对估值问题进行了分析。当前一个同等重要甚至更具现实意义的问题是,黄金的基本面是否足以支撑当前价格水平,下一节将对此进行讨论。
基于截至2026年6月26日的债券市场期货隐含概率以及彭博经济数据预测中位数。
Exploring Investors’ Concerns About Equity Market Concentration, Goldman Sachs, May 2026 .(译者译:《探索投资者对股市集中度的担忧》,高盛,2026年5月 )
Private markets system-wide exploratory scenario, Bank of England, June 2026. (译者译:《私人市场系统性探索情景》,英格兰银行,2026年6月 )
Foreign central banks sell US Treasuries in wake of Iran war, FT, March 2026. (译者译:《外国央行在美伊冲突后抛售美国国债》,《金融时报》,2026年3月 );Why are stocks at record highs with no Iran resolution? JP Morgan, April 2026 (译者译:《伊朗局势未明,股市缘何仍创新高?》,摩根大通,2026年4月 )
基于截至2026年6月26日的联邦基金期货数据。
FOMC Projections materials, Federal Reserve, June 2026. (译者译:联邦公开市场委员会(FOMC)预测材料,美联储,2026年6月 )
Kevin Warsh Declines to Join the ‘Dot Plot’, The Wall Street Journal, June 2026. (译者译:《凯文·沃什未提交“点阵图”预测》,《华尔街日报》,2026年6月)
Trump is demanding rate cuts. Kevin Warsh’s first challenge may be saying no, Politico, June 2026. (译者译:《特朗普要求降息,凯文·沃什的首个挑战或是说“不”》,《政客》,2026年6月 )
Kevin Warsh Could Shake Up the Fed, LPL Financial, June 2026. (译者译:《凯文·沃什或将重塑美联储》,LPL Financial,2026年6月 )
截至2026年6月26日,LBMA午盘金价的2年均值为3,520美元/盎司。
我们以1971年作为起点,因为该年金本位制度终结,布雷顿森林体系瓦解。
在相同时间范围内,标普500指数出现过7次类似阶段,平均回调幅度与之相近。
黄金最大回调出现在1980年,当时跌幅超过65%;但我们认为,在当前黄金市场结构下,出现类似跌幅的条件较难再现。
基于LBMA午盘金价计算:1月29日的5,405美元/盎司至6月26日的4,072.05美元/盎司。
长期均值基于2010年一季度至2025年四季度的季度数据计算。需求与金价之间的弹性关系则基于我们的黄金估值框架 进行季度建模分析得出。
基于截至2025年的五年均值。净需求定义为(金饰需求+科技用金-回收金)+(金条和金币需求)+黄金ETF。详情请见Goldhub.com 。