黄金ETF走势: 2026年10月

欧洲继续领跑

Published:

摘要

  • 10月,全球黄金ETF继续流入约27亿美元,其中欧洲地区领跑。
  • 全球黄金ETF总持仓增加19吨至4,275吨;但由于当月金价下跌,资产管理总规模(AUM)下降6%至5,420亿美元。
  • 全球黄金市场交易量回落,主要原因在于交易所衍生品交易降温。

2026年10月回顾

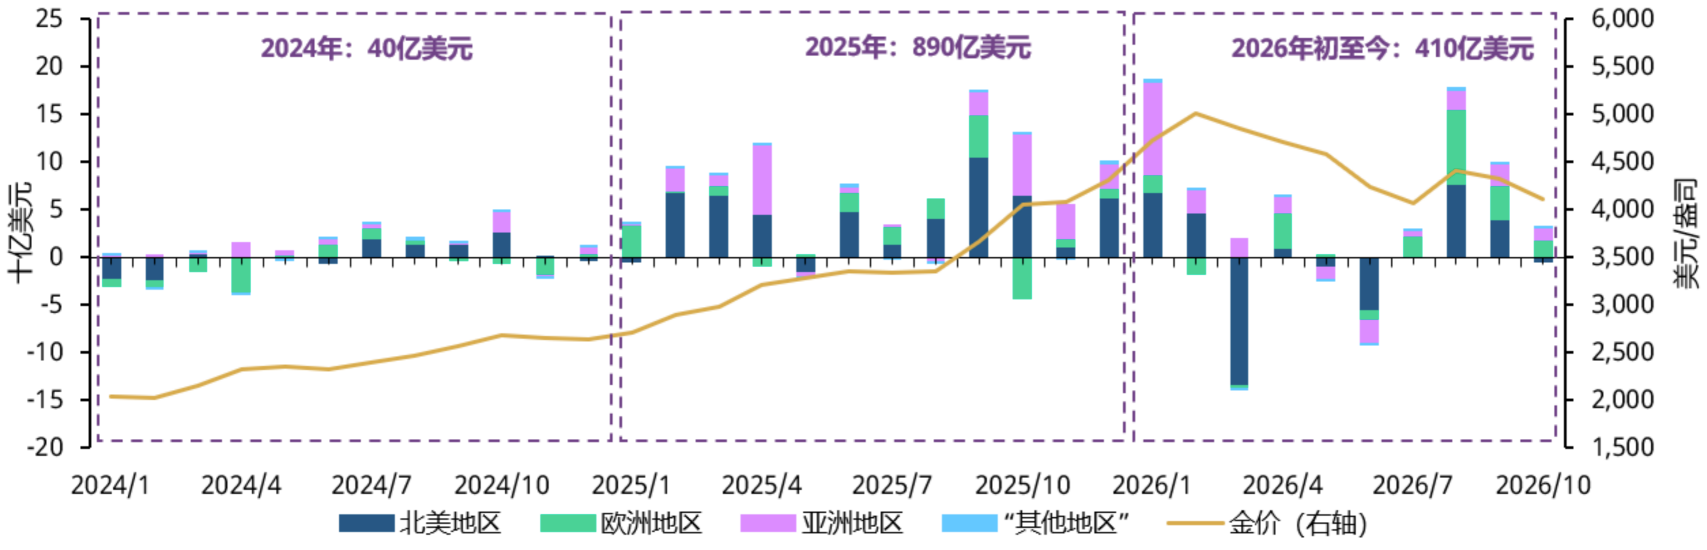
全球实物黄金ETF1连续第四个月实现流入,10月流入约27亿美元(图1)。其中,欧洲地区基金流入规模可观,领跑全球。亚洲黄金ETF仍保持净流入态势,北美基金则小幅净流出。全球黄金ETF总持仓增加19吨至4,275吨,再创月末持仓纪录。与此同时,金价下跌的影响抵消了资金流入的支撑,资产管理总规模(AUM)下降6%至5,420亿美元。

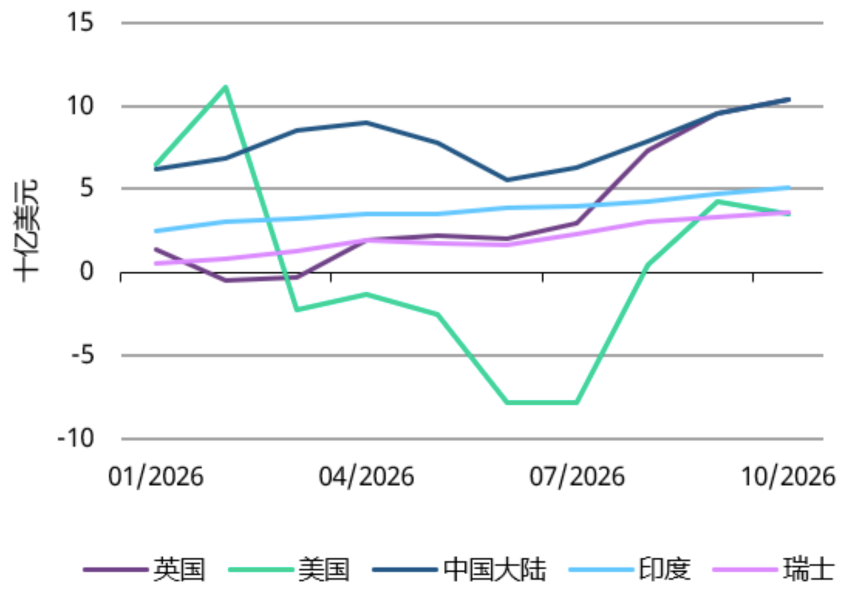
今年前十个月,全球黄金ETF净流入约410亿美元,为有史以来同期第三高的水平;总持仓增加246吨。欧洲和亚洲领跑全球,分别占净流入总额的44%和45%。按国家/地区来看,英国基金流入量最大,中国紧随其后。 

图1:尽管金价回调,欧洲地区基金流入量仍领跑全球

各区域黄金ETF流量及总持仓*

*数据截至2026年10月31日。金价基于季度及月均LBMA午盘金价(以美元计)。
来源:彭博社,相关公司公告,世界黄金协会

区域概览

10月,北美地区黄金ETF小幅流出约5.12亿美元,是当月唯一出现流出的地区。流出全部来自美国;加拿大基金则继续吸引资金流入。

10月,随着市场对人工智能相关资本支出的担忧加剧,美国科技股遭遇抛售。由此引发的市场压力或是北美地区黄金ETF流出的原因之一,部分投资者将所持黄金作为可随时变现的流动性来源。这体现了黄金的一项关键属性:充足的流动性有助于投资者在市场动荡期间满足现金需求。

当月股票抛售也带动美国国债迎来强劲的避险买盘。10月,美国国债取得2023年12月以来最强劲的月度回报,同时收益率从近25年来的高点回落。2 美国国债价格水平具有吸引力,且投资者对美联储激进加息的预期有所缓解,或也让美债吸引力增加,进而分流了原本投向黄金的资金。

但值得注意的是,10月最后一周,美国股市再度大幅下跌,美国黄金ETF却录得净流入,尽管规模较小。这反映出投资者的战略性配置行为,背后可能包含双重动因:中期选举临近,政治不确定性带来的投资组合多元化需求,以及持续存在的财政担忧。

欧洲地区黄金ETF已连续四个月实现流入,10月净流入约18亿美元。英国继续领跑,德国、瑞士和法国基金也实现流入。

值得注意的是,该地区已连续18周实现黄金ETF净流入。尽管金价走弱、区域内债券收益率飙升,且市场对当地央行后续政策走向的预期发生变化,这一流入趋势仍得以延续。

这表明,投资者或正增强对黄金ETF的战略性配置,反映出该地区持续存在的政治和财政不确定性。在法国,社会动荡、政治两极化以及财政整顿步履维艰,打压了投资者情绪,扰动国内股市,并推高了主权风险溢价。3在英国,高企的国债收益率、能源冲击以及不断收窄的财政空间同样引发市场担忧。4 与此同时,德国经济动能减弱,执政联盟面临的政治压力日益加大。在此背景下,投资者越来越多地转向黄金ETF,以实现投资组合多元化,尤其是在传统避险债券市场也面临自身挑战的情况下。

10月,亚洲地区黄金ETF流入约13亿美元,同样连续第四个月实现流入。中国继续领跑。股市调整加深以及国债收益率进一步下探推动国内投资者战略性配置黄金ETF;尽管金价走弱,但国债收益率走低进一步降低了持有黄金的机会成本。10月日本黄金ETF也继续流入,驱动因素与中国类似:日经指数回调,而避险资金流入及市场对日本央行未来收紧政策力度的预期趋于温和,推动日本国债收益率下降;这一预期在当月大部分时间内持续存在,日本央行于10月下旬维持利率不变。5 尽管印度当地共同基金在10月中旬暂停接受黄金基金中的基金(FoF)的新增申购,当月印度黄金ETF仍持续流入。

10月,“其他地区”黄金ETF小幅流入6,200万美元,澳大利亚与南非需求提供了支撑。

图2:年初至今,英国和中国黄金ETF流入量领跑

部分国家/地区黄金ETF累计流量* 

*数据截至2026年10月31日。图中展示了年初至今全球黄金ETF流入贡献排名前五的国家/地区。
来源:彭博社,相关公司公告,世界黄金协会


全球黄金ETF持仓及流量变动(分区域)

数据截至

来源: 彭博社, 公司文件, 洲际交易所基准管理机构, 世界黄金协会; 版权和其他权利

交易量回落

10月,全球黄金市场日均交易额6下降13%至3,650亿美元,各细分板块交易量均出现回落。场外交易(OTC)日均交易额小幅下降2%至2,190亿美元;LBMA的交易保持活跃,日均交易额仅环比下降2%至1,960亿美元,显著高于2025年1,610亿美元的日均水平。交易所交易活动降幅最大,当月日均交易额下降25%至1,400亿美元,主要受COMEX交易量下降22%及上海市场交易量下降31%的影响。全球黄金ETF当月日均交易额为60亿美元,环比下降20%,这一降幅主要源自北美市场;北美占全球黄金ETF交易额的绝大部分。 

COMEX黄金期货净多持仓量进一步下降,10月减少94吨至560吨,为7月末以来的最低水平。7 管理基金净多持仓量当月减少53吨。与此同时,其他可报告持仓8净多持仓量继续下降,减少54吨;价差仓位9回落13吨。值得注意的是,COMEX黄金期权的净未平仓合约10当月增加6%;即便股市遭遇抛售,净未平仓合约仍在10月最后几天持续攀升,这可能与合约到期时的展期操作及潜在的逢低买入有关。 

图3:10月黄金市场交易量下降

各细分板块日均交易额*
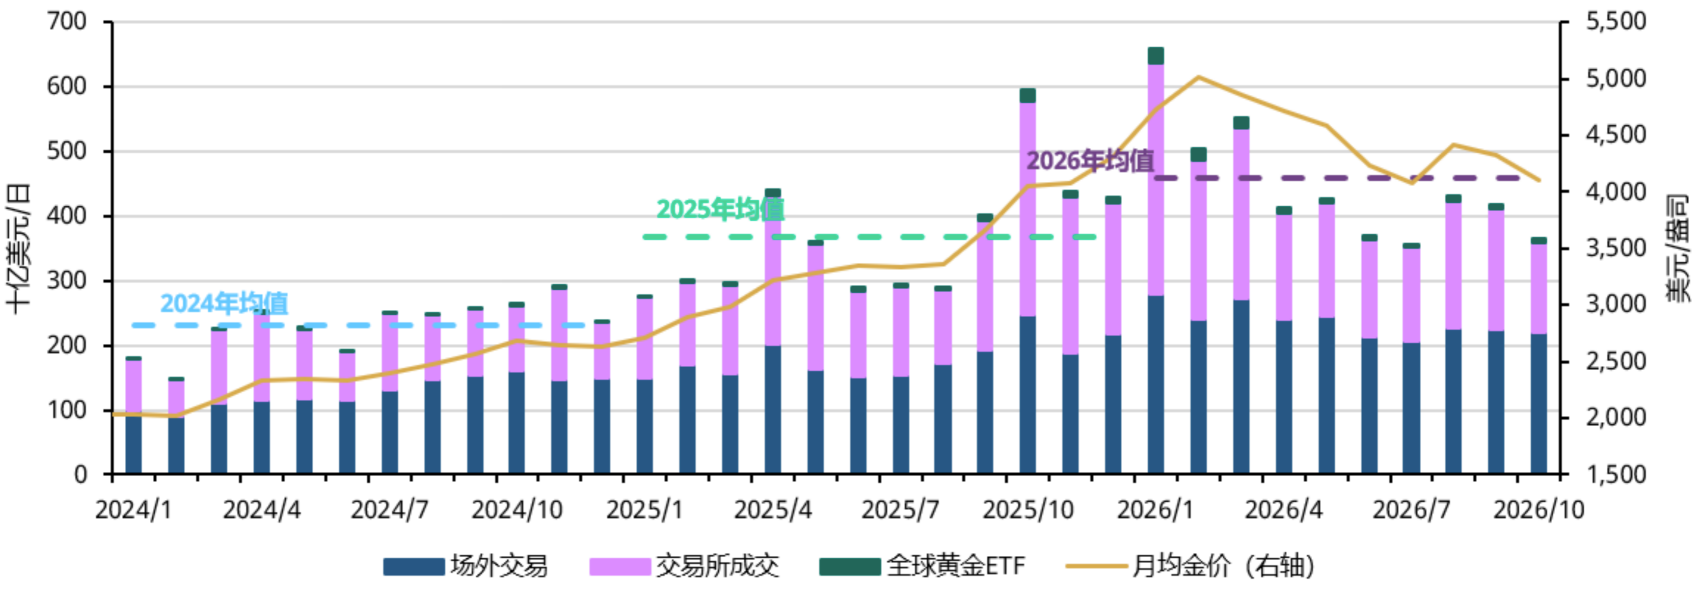
*数据截至2026年10月31日。金价数据基于月均LBMA午盘金价(以美元计)。
更多交易量相关信息,请访问世界黄金协会Goldhub板块的“交易量”页面:黄金交易量 | 黄金日交易量 | 世界黄金协会。
来源:彭博社,纳斯达克,纽约商品交易所,ICE基准管理机构,上海黄金交易所,上海期货交易所,各ETF发行商,印度多种商品交易所,迪拜黄金和商品交易所,日本交易所集团,泰国期货交易所,伊斯坦布尔证券交易所,马来西亚股票交易所,韩国交易所,世界黄金协会
脚注

  1. 我们所指的黄金ETF基金为持有实物黄金的受监管证券,包括以受监管汇率进行交易的开放式交易基金和包括封闭式基金和共有基金在内的其他受监管产品。完整名单请见Goldhub.com页面的黄金ETF栏目。

  2. 基于彭博美国综合债券总回报指数及美国10年期国债收益率。2026年10月7日,美国10年期国债收益率飙升至2002年4月4日以来的最高水平。 

  3. 鉴于伦敦金银市场协会(LBMA)交易量数据可用性的限制,我们的完整交易量数据集始于2019年。

  4. 基于美国商品期货交易委员会(CFTC)数据截至2026年10月28日的持仓报告。

  5. “其他可报告持仓”是指美国商品期货交易委员会(CFTC)交易商持仓报告中不属于生产商/贸易商、掉期交易商或管理基金类别的可报告交易商。该群体可能包括持仓规模达到报告门槛的机构或商业参与者。

  6. 价差仓位反映投资者持有相互抵消的多头和空头仓位,这些仓位通常对应不同月份的合约。

  7. 净期权未平仓合约(OI)衡量的是未平仓看涨期权与看跌期权合约之间的差额,它能够广泛反映期权市场情绪,而非直接衡量方向性敞口。